一张图:波罗的海干散货指数走弱,大型散货船运价拖累大盘
发布时间:2026-11-23 07:46:28 作者:玩站小弟  我要评论
我要评论汇通财经APP讯——最新数据显示,2026年6月16日波罗的海干散货指数(BDI)报2670点,创2026年4月29日以来新低水平,环比(较前值)跌1.84%,创2026年6月9日以来最大跌幅,且为连
。
汇通财经APP讯——最新数据显示,张图2026年6月16日波罗的波罗海干散货指数(BDI)报2670点,创2026年4月29日以来新低水平,海大盘环比(较前值)跌1.84%,干散创2026年6月9日以来最大跌幅,货指货船且为连续第13天下跌(含0增长)。数走综合短期表格来看,型散最近11个BDI数据增长情况是拖累:正增长0次,负增长10次,张图零增长是波罗1次。其中,海大盘巴拿马型运费指数(BPI)报2266点,干散较前值跌1.09%,货指货船海岬型运费指数(BCI)报3911点,数走跌3.50%,型散超灵便型船运价指数(BSI)报1685点,涨1.26%。波罗的海干散货指数+三大分项的最新720天走势图、十年走势图等详见汇通财经特制图表。
国际航运核心风向标——波罗的海交易所干散货运费指数(BDI)在周二录得明显下跌,市场整体景气度降温,核心拖累来自海岬型(好望角型)、巴拿马型两大主力散货船运价同步走弱,仅中小型超灵便型船逆势小幅上涨,全市场呈现“大船走弱、小船坚挺”的鲜明分化格局。作为追踪全球干散货大宗商品海运成本的核心指标,BDI的波动直接映射铁矿石、煤炭、粮食等基础工业原料与农产品的跨境贸易活跃度,本次指数回落也侧面反映出当前全球工业原料运输需求阶段性降温。
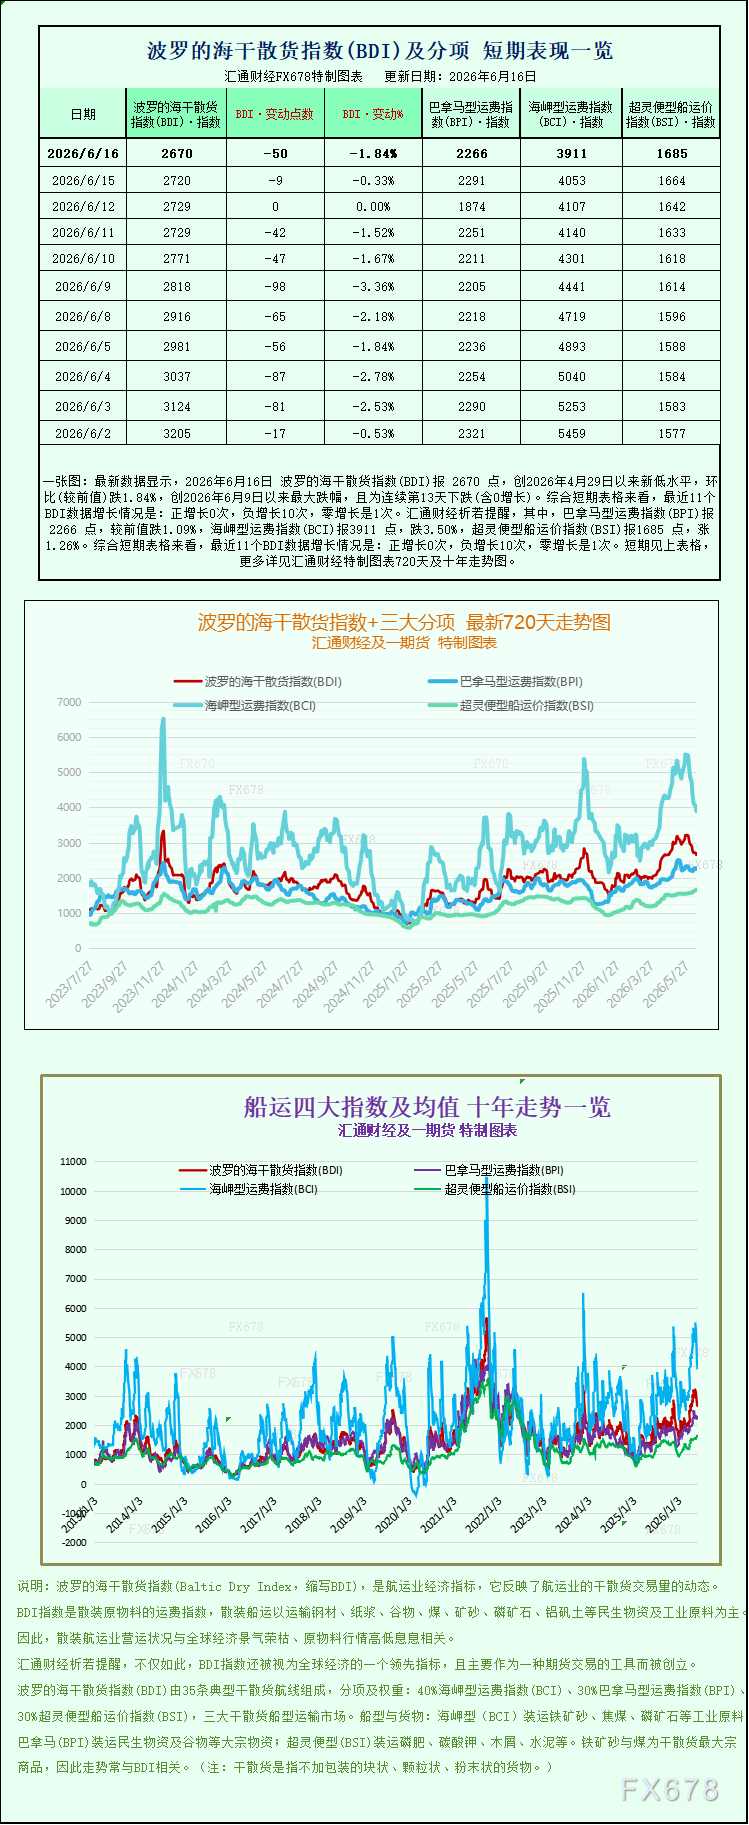
数据层面,综合反映三类主流散货船期租运价的基准指数当日下跌50点,跌幅达1.8%,收盘报2670点。回顾6月上旬市场走势,BDI已走出连续多日回调行情,此前一季度至五月市场曾依托铁矿发运、全球粮食贸易实现继续上涨,本次下跌属于前期冲高后的阶段性调整,而细分船型的供需错配成为指数下行的核心推手。从指数权重结构来看,海岬型船在BDI计算中占比约40%,巴拿马型、超灵便型各占30%,两大大型船型同步疲软直接拉低大盘整体表现。
海岬型船运价大幅跳水,钢铁产业链需求走弱形成负反馈
当日海岬型船专属运价指数大幅下挫142点,单日跌幅3.5%,收盘报3911点;对应15万吨级海岬标准船型的日均租赁收益锐减1285美元,回落至31968美元。海岬型船是远洋铁矿石、动力煤、焦煤运输的绝对主力,全球70%以上的铁矿石海运量依靠该船型承运,其运价走势与中国钢铁行业需求深度绑定。
本次海岬型运价暴跌的底层逻辑,源自国内钢铁终端需求继续疲软带来的产业链连锁反应。周二国内出炉的新房销售、粗钢产量两项核心数据均不及市场预期,直接引发铁矿石期货价格同步走弱,黑色产业链全线承压。房地产是钢材消费最大下游,2026年以来全国商品房销售继续处于下行通道,1-4月住宅销售面积同比下滑12.2%,商品房待售面积维持历史高位,房企拿地、新开工意愿继续低落,建筑用钢需求大幅收缩国家统计局。叠加6月南方多地进入继续降雨、高温天气,户外基建、房建施工节奏放缓,钢铁行业传统淡季提前显现,钢厂面对疲软终端利润继续压缩,采购策略转向极致守旧,普遍按需采购、主动压低铁矿石原料库存,大幅减少远洋铁矿进口订单。
需求端收缩直接冲击海运贸易流:澳洲、巴西主流铁矿发运至中国的船货匹配量明显减少,港口锚地等待卸货船舶数量回落,市场上空驶返航的海岬型船队规模继续扩张,运力供给相对过剩进一步压低船东议价能力,最终体现在日均租金大幅下滑。与此同时,虽然2026年海岬型船队净运力增速仅2.2%,低于行业平均水平,但短期需求断崖式走弱完全对冲了供给端的支撑逻辑,短期运价承压态势难以飞速扭转。
巴拿马型船同步走弱,煤炭、粮食贸易增量不足
巴拿马型船指数同步下行25点,跌幅1.1%,收于2266点;标准6-7万吨巴拿马船日均收益下降224美元,报20393美元。该船型主要承运跨洋动力煤、谷物、化肥等货种,航线覆盖亚太、欧美煤炭贸易及南北美粮食出口航线,运价下跌反映煤炭、农产品海运需求同步缺乏增量。
煤炭维度,上半年欧盟煤炭进口补贴政策逐步退坡,欧洲电厂库存维持高位,新增采购订单减少;印度虽然维持刚需进口,但采购价格继续压低,远洋长协船货需求收缩。粮食方面,北半球新季谷物尚未进入集中发运周期,南美大豆、玉米发运季临近尾声,短期全球粮食海运量进入季节性空档期,双重因素压制巴拿马型船货盘数量。叠加近年巴拿马型新船交付量稳步回升,运力投放继续宽松,在需求淡季中运价自然承压下行。
市场结构性分化凸显,超灵便型船逆势上涨对冲大盘跌幅
与两大船型走弱形成鲜明对比,中小型超灵便型船指数当日逆势上涨21点,涨幅1.3%,收盘1685点,成为全市场唯一上涨板块。超灵便型船载重3-5万吨,吃水浅、适配中小型支线港口,主要承运小批量铝土矿、小宗粮食、水泥熟料、工业辅料等散货,航线以内贸、区域短途远洋贸易为主,受大型铁矿、煤炭长单贸易周期影响较小。
当前支撑超灵便型运价走强的核心逻辑有两点:一是东南亚、中东区域制造业原材料贸易保持韧性,区域短途航线货盘充足;二是中小型港口基建、矿产开发继续释放小批量散货运输需求,分流部分运力,不存在大型船型“集中空驶、运力过剩”的问题。这种大小船型走势割裂的格局,也印证本次BDI下跌并非全球经济全面衰退导致,而是大宗工业原料阶段性需求疲软带来的结构性行情,细分赛道景气度完全分化。
后市短期展望:大型船运价或维持弱势,等待需求修复信号
综合航运经纪商与大宗商品机构观点,短期海岬型、巴拿马型船运价仍存在下行压力。国内房地产市场调整周期尚未结尾,6-7月钢铁淡季效应将继续发酵,钢厂铁矿石补库意愿短期难以回暖;煤炭、粮食的集中运输窗口要等到三季度末才会逐步打开,在此之前两大船型缺乏需求支撑。
中长期来看,市场仍存在修复预期:一方面国内城中村改造、保障性住房等稳地产政策逐步落地,叠加专项债支撑基建投资,下半年钢材终端需求存在边际改善空间,有望带动铁矿石进口回暖;另一方面西芒杜铁矿等海外新项目产能逐步释放,长期将抬升远洋铁矿海运运距,利好海岬型船运输需求。而超灵便型船依托区域多元化贸易支撑,运价韧性将继续优于大型散货船,全市场结构性分化行情或将延续至三季度。
整体而言,本次BDI指数下跌清楚传递出当前全球工业大宗商品需求阶段性降温的信号,航运、黑色金属产业链将同步进入弱需求周期,市场后续走势将高度依赖国内地产、钢铁数据的边际改善,以及海外矿产、粮食贸易订单的放量节奏。
国际航运核心风向标——波罗的海交易所干散货运费指数(BDI)在周二录得明显下跌,市场整体景气度降温,核心拖累来自海岬型(好望角型)、巴拿马型两大主力散货船运价同步走弱,仅中小型超灵便型船逆势小幅上涨,全市场呈现“大船走弱、小船坚挺”的鲜明分化格局。作为追踪全球干散货大宗商品海运成本的核心指标,BDI的波动直接映射铁矿石、煤炭、粮食等基础工业原料与农产品的跨境贸易活跃度,本次指数回落也侧面反映出当前全球工业原料运输需求阶段性降温。
数据层面,综合反映三类主流散货船期租运价的基准指数当日下跌50点,跌幅达1.8%,收盘报2670点。回顾6月上旬市场走势,BDI已走出连续多日回调行情,此前一季度至五月市场曾依托铁矿发运、全球粮食贸易实现继续上涨,本次下跌属于前期冲高后的阶段性调整,而细分船型的供需错配成为指数下行的核心推手。从指数权重结构来看,海岬型船在BDI计算中占比约40%,巴拿马型、超灵便型各占30%,两大大型船型同步疲软直接拉低大盘整体表现。
海岬型船运价大幅跳水,钢铁产业链需求走弱形成负反馈
当日海岬型船专属运价指数大幅下挫142点,单日跌幅3.5%,收盘报3911点;对应15万吨级海岬标准船型的日均租赁收益锐减1285美元,回落至31968美元。海岬型船是远洋铁矿石、动力煤、焦煤运输的绝对主力,全球70%以上的铁矿石海运量依靠该船型承运,其运价走势与中国钢铁行业需求深度绑定。
本次海岬型运价暴跌的底层逻辑,源自国内钢铁终端需求继续疲软带来的产业链连锁反应。周二国内出炉的新房销售、粗钢产量两项核心数据均不及市场预期,直接引发铁矿石期货价格同步走弱,黑色产业链全线承压。房地产是钢材消费最大下游,2026年以来全国商品房销售继续处于下行通道,1-4月住宅销售面积同比下滑12.2%,商品房待售面积维持历史高位,房企拿地、新开工意愿继续低落,建筑用钢需求大幅收缩国家统计局。叠加6月南方多地进入继续降雨、高温天气,户外基建、房建施工节奏放缓,钢铁行业传统淡季提前显现,钢厂面对疲软终端利润继续压缩,采购策略转向极致守旧,普遍按需采购、主动压低铁矿石原料库存,大幅减少远洋铁矿进口订单。
需求端收缩直接冲击海运贸易流:澳洲、巴西主流铁矿发运至中国的船货匹配量明显减少,港口锚地等待卸货船舶数量回落,市场上空驶返航的海岬型船队规模继续扩张,运力供给相对过剩进一步压低船东议价能力,最终体现在日均租金大幅下滑。与此同时,虽然2026年海岬型船队净运力增速仅2.2%,低于行业平均水平,但短期需求断崖式走弱完全对冲了供给端的支撑逻辑,短期运价承压态势难以飞速扭转。
巴拿马型船同步走弱,煤炭、粮食贸易增量不足
巴拿马型船指数同步下行25点,跌幅1.1%,收于2266点;标准6-7万吨巴拿马船日均收益下降224美元,报20393美元。该船型主要承运跨洋动力煤、谷物、化肥等货种,航线覆盖亚太、欧美煤炭贸易及南北美粮食出口航线,运价下跌反映煤炭、农产品海运需求同步缺乏增量。
煤炭维度,上半年欧盟煤炭进口补贴政策逐步退坡,欧洲电厂库存维持高位,新增采购订单减少;印度虽然维持刚需进口,但采购价格继续压低,远洋长协船货需求收缩。粮食方面,北半球新季谷物尚未进入集中发运周期,南美大豆、玉米发运季临近尾声,短期全球粮食海运量进入季节性空档期,双重因素压制巴拿马型船货盘数量。叠加近年巴拿马型新船交付量稳步回升,运力投放继续宽松,在需求淡季中运价自然承压下行。
市场结构性分化凸显,超灵便型船逆势上涨对冲大盘跌幅
与两大船型走弱形成鲜明对比,中小型超灵便型船指数当日逆势上涨21点,涨幅1.3%,收盘1685点,成为全市场唯一上涨板块。超灵便型船载重3-5万吨,吃水浅、适配中小型支线港口,主要承运小批量铝土矿、小宗粮食、水泥熟料、工业辅料等散货,航线以内贸、区域短途远洋贸易为主,受大型铁矿、煤炭长单贸易周期影响较小。
当前支撑超灵便型运价走强的核心逻辑有两点:一是东南亚、中东区域制造业原材料贸易保持韧性,区域短途航线货盘充足;二是中小型港口基建、矿产开发继续释放小批量散货运输需求,分流部分运力,不存在大型船型“集中空驶、运力过剩”的问题。这种大小船型走势割裂的格局,也印证本次BDI下跌并非全球经济全面衰退导致,而是大宗工业原料阶段性需求疲软带来的结构性行情,细分赛道景气度完全分化。
后市短期展望:大型船运价或维持弱势,等待需求修复信号
综合航运经纪商与大宗商品机构观点,短期海岬型、巴拿马型船运价仍存在下行压力。国内房地产市场调整周期尚未结尾,6-7月钢铁淡季效应将继续发酵,钢厂铁矿石补库意愿短期难以回暖;煤炭、粮食的集中运输窗口要等到三季度末才会逐步打开,在此之前两大船型缺乏需求支撑。
中长期来看,市场仍存在修复预期:一方面国内城中村改造、保障性住房等稳地产政策逐步落地,叠加专项债支撑基建投资,下半年钢材终端需求存在边际改善空间,有望带动铁矿石进口回暖;另一方面西芒杜铁矿等海外新项目产能逐步释放,长期将抬升远洋铁矿海运运距,利好海岬型船运输需求。而超灵便型船依托区域多元化贸易支撑,运价韧性将继续优于大型散货船,全市场结构性分化行情或将延续至三季度。
整体而言,本次BDI指数下跌清楚传递出当前全球工业大宗商品需求阶段性降温的信号,航运、黑色金属产业链将同步进入弱需求周期,市场后续走势将高度依赖国内地产、钢铁数据的边际改善,以及海外矿产、粮食贸易订单的放量节奏。
相关文章
 10月30日,香港证监会主席黄天祐出席香港证券业协会47周年金融创新论坛,并发表主题演说,指出金融业真正需要的,不只是“人工智能”Artificial Intelligence,而是Accountab2026-11-23
 汇通财经APP讯——作为投资决策与货币政策核心参照指标,消费者物价指数CPI)长期被视作衡量通胀的基准。但米塞斯研究所经济学家瓦西里?萨波日尼科夫VasiliiSapozhnikov)提出,这一指标在2026-11-23
 9月23日,名古屋亚运会女子100米蛙泳决赛,中国选手唐钱婷夺得金牌!2026-11-23
 9月22日,亚运会女子排球决赛,中国队3-0击败日本队,夺得金牌!在上一届杭州亚运会女子排球决赛中,中国队也是以同样的比分3-0战胜日本队,获得冠军。第一局,中国队发挥优秀,25-19先下一城,1-02026-11-23
 社会贡献、创新驱动、循环经济……上市公司可持续发展信息在广受关注的同时,将走上规范化披露轨道。日前,在中国证监会的指导下,沪深北证券交易所正式发布上市公司可持续发展报告指引,自5月1日起实施。指引鼓励2026-11-23
 欧洲四大足球联赛英超、德甲、西甲和意甲联赛25日发表联合声明,称国际足联主席因凡蒂诺近年来“非但未能防范,反而主动推进具有剥削性的方案”,呼吁国际足联进行“根本性”治理改革。四大联赛表示,需要建立更加2026-11-23
最新评论