美联储10月按兵关停、12月再加息?经济学家几乎异口同声,三大风险正在逼近
发布时间:2026-10-22 07:57:40 作者:玩站小弟  我要评论
我要评论汇通财经APP讯——最新调查显示,围绕美联储下一步利率路径,经济学界已经形成一种颇为鲜明、但又暗含分歧的共识:绝大多数受访者认为,美联储将在10月会议上维持利率不变,随后在12月再次加息。这一判断之所
。
汇通财经APP讯——最新调查显示,美联围绕美联储下一步利率路径,储月经济学界已经形成一种颇为鲜明、按兵但又暗含分歧的关停共识:绝大多数受访者认为,美联储将在10月会议上维持利率不变,月再随后在12月再次加息。加息经济近这一判断之所以引人关注,乎异是口同因为它出现在经济表现仍然强劲、通胀却继续高于目标的风险背景之下。政策制定者近期不断释放耐烦信号,正逼似乎更倾向于以更拖沓、美联更审慎的储月方式推进利率调整,而市场和经济学家也在相当程度上跟随美联储的按兵沟通信号,而非单纯依赖经济数据。关停由此,月再10月观望、12月行动,成为当前预期的主线,但这条主线背后仍潜伏着利率峰值更高、加息次数更多的上行风险。
根据10月16日至20日进行的最新调查,94%受访经济学家中有预计,美联储将在10月27日至28日的会议上把联邦基金利率维持在3.75%至4.00%区间。这一结果与市场定价基本一致,也意味着10月按兵关停几乎成为压倒性共识。值得注意的是,这次会议距离11月中期选举仅有几天,政策时点本身带有一定政治敏感性,但调查结果显示,经济学家普遍认为美联储更可能选择临时观望,而不是在选举前进一步调整利率。
与10月预期形成鲜明对比的是,100%受访者都预计美联储会在12月加息。这一预期较上月调查出现急剧逆转,因为当时预计12月加息的经济学家还不到一半。此前,联邦公开市场委员会在9月已一致赞成加息25个基点。也就是说,在经济学家的集体判断中,美联储并非结尾加息周期,而是把下一次行动推迟到年底。这种“先停一停、再走一步”的路径,既反映了政策制定者对经济与通胀形势的谨慎评估,也解释市场正在接纳美联储关于耐烦和审慎的政策信号。
尽管有报告显示经济强劲、通胀高于预期,但美联储官员最近多次表示,他们倾向于更拖沓、更审慎的利率路径。美联储主席凯文·沃什已明确表示,他不热衷于提供指引,并一直保持沉默。这种沟通风格使市场更难从主席表态中获得明确方向,也在一定程度上加剧了政策预期对债市的主导作用。目前市场和经济学家都在跟随美联储的信息,而不是数据。美联储最近发出的纷乱信号,对债券市场形成了强势主导。
这种影响在国债收益率走势中表现得尤为明显。10月7日,由于通胀上升和近期加息预期升温,较长期美国国债收益率一度飙升至数十年高位,随后随着10月加息可能性下降而回落近25个基点。对利率敏感的两年期美国国债收益率也先被推高,随后大幅走低。
瑞穗证券美国高级经济学家亚历克斯·佩莱对此评论称,当前既有强劲经济,也有通胀,实在没有理由过度担心把利率提得更高,这几乎像是最简单的选择;但悲惨的是,美联储实际上并没有进一步掌控这个问题,他们只是在原地踏步,甚至可能有点落后。他还认为,从政策角度看,美联储不在10月行动是错误的决定,美联储会在12月加息25个基点,但最终加息50个基点的风险大于完全不加息的风险。
通胀已连续近六年高于美联储2%的目标。调查中位数显示,美联储偏好的通胀指标,即个人消费支出价格指数,在未来几个季度仍将比2%高出100多个基点,至少到2028年才会回到目标水平。这意味着,通胀回落并非短期问题,而是可能延续数年的结构性挑战。与此同时,经济增长表现却相对强劲。第二季度经济年化增长2.2%,很大程度上受人工智能驱动的投资提振。调查预计,刚过去的第三季度经济增长3.2%,第四季度放缓至2.2%。按年度计算,今年经济增长预计为2.3%,2027年增长2.1%,均高于美联储认为非通胀性的2.0%增速。
瑞银美国经济学家阿比盖尔·瓦特表示,美国经济中的很多韧性来自人工智能技术建设,支出也更具韧性,但这种韧性可能更多由高收入群体窄小驱动,他们通过股市从人工智能外溢效应中受益。也就是说,经济增长的支撑力量并非全面均衡,而是集中在特定产业和特定收入群体。这种结构使美联储在判断经济过热程度和通胀压力时更加繁琐:一方面,强劲增长和高于目标的通胀要求更严苛的应对;另一方面,政策制定者又担心过度收紧会带来不必要的风险,因此更倾向于耐烦观察。
在利率峰值方面,近60%的受访预测者认为,政策利率将在4.00%至4.25%区间见顶。但调查还显示,在其余给出明确判断的受访者中,有38人预测至少还会再加息两次,这一比例明显高于9月调查中的五分之一。摩根士丹利美国首席经济学家迈克尔·加彭表示,风险的方向是美联储最终需要比预期更多地加息;如果经济和通胀路径存在风险,这些风险确实似乎偏向上行。换句话说,当前主流预期虽然是10月观望、12月加息,但真正的风险并不在于美联储完全关停加息,而在于最终加息幅度可能超出市场当前设想。
这种上行风险与通胀形势亲密相关。由于通胀长期高于目标,且未来几个季度仍可能明显高于2%,美联储很难轻易宣布政策转向。调查结果因此带有双重含义:一方面,经济学家几乎一致认为12月会加息;另一方面,对于加息终点和后续力度,分歧仍然存在,而且认为“需要做得更多”的声音正在增强。佩莱所说的“最终加息50个基点的风险大于完全不加息的风险”,正是这种上行风险的集中体现。
由于特朗普总统与伊朗的战争导致能源成本上升,以及对进口商品征收的新关税,生活成本上升成为共和党在中期选举前的一个关键政治弱点。随着战争没有缓和迹象,油价维持在每桶100美元以上。这意味着,通胀压力不仅来自国内经济需求和劳动力市场,也受到地缘政治和贸易政策的推动。对于美联储而言,能源价格和关税带来的成本上升可能使通胀回落更加拖沓,也会增加政策沟通的难度。
综合来看,调查所描述的图景是:美联储在10月大概率按兵关停,12月则可能再次加息;政策制定者倾向审慎,市场被美联储沟通信号主导;经济在人工智能投资支撑下保持韧性,但通胀仍顽固高于目标,生活成本、能源价格和关税因素又增加了繁琐性。主流预期虽然明确,但利率峰值更高、加息次数更多的上行风险正在上升。对于投资者和读者而言,真正需要关注的不仅是10月是否加息,更是美联储在12月之后是否会被通胀和经济韧性迫使继续行动。
问:为什么多数经济学家判断美联储10月按兵关停、12月再加息?
答:调查显示,10月会议临近中期选举,官员倾向审慎,且市场已定价10月维持3.75%至4.00%;但通胀近六年高于2%,全部受访者预计12月加息25个基点,使观望后行动成为共识。
问:美联储为何释放耐烦信号,甚至主席保持沉默?
答:强劲经济和高于预期通胀并存,官员期望更拖沓审慎路径;主席凯文·沃什不热衷提供指引,沟通纷乱反而主导债市,投资者更多跟随美联储信息而非数据。
问:调查中的峰值利率和“需要做得更多”风险指什么?
答:近六成预测峰值在4.00%至4.25%,但38人预计至少再加两次,高于上月;摩根士丹利等认为经济和通胀风险偏上行,最终加息50个基点的风险大于不再加息。
问:通胀为何顽固,何时回到目标?
答:PCE未来几季仍比2%高100多个基点,至少到2028年才回目标;能源因特朗普与伊朗战争高企、新关税推升生活成本,使通胀回落拖沓。
问:政治与AI投资如何影响政策背景?
答:生活成本是中期选举前共和党弱点,油价超100美元;第二季度增长2.2%、第三季度预计3.2%受AI投资提振,但韧性可能集中于高收入群体,增加政策判断难度。
调查结论:10月观望几乎成为共识,12月加息预期骤然升温
根据10月16日至20日进行的最新调查,94%受访经济学家中有预计,美联储将在10月27日至28日的会议上把联邦基金利率维持在3.75%至4.00%区间。这一结果与市场定价基本一致,也意味着10月按兵关停几乎成为压倒性共识。值得注意的是,这次会议距离11月中期选举仅有几天,政策时点本身带有一定政治敏感性,但调查结果显示,经济学家普遍认为美联储更可能选择临时观望,而不是在选举前进一步调整利率。
与10月预期形成鲜明对比的是,100%受访者都预计美联储会在12月加息。这一预期较上月调查出现急剧逆转,因为当时预计12月加息的经济学家还不到一半。此前,联邦公开市场委员会在9月已一致赞成加息25个基点。也就是说,在经济学家的集体判断中,美联储并非结尾加息周期,而是把下一次行动推迟到年底。这种“先停一停、再走一步”的路径,既反映了政策制定者对经济与通胀形势的谨慎评估,也解释市场正在接纳美联储关于耐烦和审慎的政策信号。
政策信号:官员倾向审慎,债市被美联储沟通主导
尽管有报告显示经济强劲、通胀高于预期,但美联储官员最近多次表示,他们倾向于更拖沓、更审慎的利率路径。美联储主席凯文·沃什已明确表示,他不热衷于提供指引,并一直保持沉默。这种沟通风格使市场更难从主席表态中获得明确方向,也在一定程度上加剧了政策预期对债市的主导作用。目前市场和经济学家都在跟随美联储的信息,而不是数据。美联储最近发出的纷乱信号,对债券市场形成了强势主导。
这种影响在国债收益率走势中表现得尤为明显。10月7日,由于通胀上升和近期加息预期升温,较长期美国国债收益率一度飙升至数十年高位,随后随着10月加息可能性下降而回落近25个基点。对利率敏感的两年期美国国债收益率也先被推高,随后大幅走低。
瑞穗证券美国高级经济学家亚历克斯·佩莱对此评论称,当前既有强劲经济,也有通胀,实在没有理由过度担心把利率提得更高,这几乎像是最简单的选择;但悲惨的是,美联储实际上并没有进一步掌控这个问题,他们只是在原地踏步,甚至可能有点落后。他还认为,从政策角度看,美联储不在10月行动是错误的决定,美联储会在12月加息25个基点,但最终加息50个基点的风险大于完全不加息的风险。
通胀与增长:顽固通胀未退,AI投资撑起经济韧性
通胀已连续近六年高于美联储2%的目标。调查中位数显示,美联储偏好的通胀指标,即个人消费支出价格指数,在未来几个季度仍将比2%高出100多个基点,至少到2028年才会回到目标水平。这意味着,通胀回落并非短期问题,而是可能延续数年的结构性挑战。与此同时,经济增长表现却相对强劲。第二季度经济年化增长2.2%,很大程度上受人工智能驱动的投资提振。调查预计,刚过去的第三季度经济增长3.2%,第四季度放缓至2.2%。按年度计算,今年经济增长预计为2.3%,2027年增长2.1%,均高于美联储认为非通胀性的2.0%增速。
瑞银美国经济学家阿比盖尔·瓦特表示,美国经济中的很多韧性来自人工智能技术建设,支出也更具韧性,但这种韧性可能更多由高收入群体窄小驱动,他们通过股市从人工智能外溢效应中受益。也就是说,经济增长的支撑力量并非全面均衡,而是集中在特定产业和特定收入群体。这种结构使美联储在判断经济过热程度和通胀压力时更加繁琐:一方面,强劲增长和高于目标的通胀要求更严苛的应对;另一方面,政策制定者又担心过度收紧会带来不必要的风险,因此更倾向于耐烦观察。
利率峰值与上行风险:再加两次的可能性上升
在利率峰值方面,近60%的受访预测者认为,政策利率将在4.00%至4.25%区间见顶。但调查还显示,在其余给出明确判断的受访者中,有38人预测至少还会再加息两次,这一比例明显高于9月调查中的五分之一。摩根士丹利美国首席经济学家迈克尔·加彭表示,风险的方向是美联储最终需要比预期更多地加息;如果经济和通胀路径存在风险,这些风险确实似乎偏向上行。换句话说,当前主流预期虽然是10月观望、12月加息,但真正的风险并不在于美联储完全关停加息,而在于最终加息幅度可能超出市场当前设想。
这种上行风险与通胀形势亲密相关。由于通胀长期高于目标,且未来几个季度仍可能明显高于2%,美联储很难轻易宣布政策转向。调查结果因此带有双重含义:一方面,经济学家几乎一致认为12月会加息;另一方面,对于加息终点和后续力度,分歧仍然存在,而且认为“需要做得更多”的声音正在增强。佩莱所说的“最终加息50个基点的风险大于完全不加息的风险”,正是这种上行风险的集中体现。
政治与外部冲击:生活成本、能源价格与中期选举
由于特朗普总统与伊朗的战争导致能源成本上升,以及对进口商品征收的新关税,生活成本上升成为共和党在中期选举前的一个关键政治弱点。随着战争没有缓和迹象,油价维持在每桶100美元以上。这意味着,通胀压力不仅来自国内经济需求和劳动力市场,也受到地缘政治和贸易政策的推动。对于美联储而言,能源价格和关税带来的成本上升可能使通胀回落更加拖沓,也会增加政策沟通的难度。
综合来看,调查所描述的图景是:美联储在10月大概率按兵关停,12月则可能再次加息;政策制定者倾向审慎,市场被美联储沟通信号主导;经济在人工智能投资支撑下保持韧性,但通胀仍顽固高于目标,生活成本、能源价格和关税因素又增加了繁琐性。主流预期虽然明确,但利率峰值更高、加息次数更多的上行风险正在上升。对于投资者和读者而言,真正需要关注的不仅是10月是否加息,更是美联储在12月之后是否会被通胀和经济韧性迫使继续行动。
【普遍问题解答】
问:为什么多数经济学家判断美联储10月按兵关停、12月再加息?
答:调查显示,10月会议临近中期选举,官员倾向审慎,且市场已定价10月维持3.75%至4.00%;但通胀近六年高于2%,全部受访者预计12月加息25个基点,使观望后行动成为共识。
问:美联储为何释放耐烦信号,甚至主席保持沉默?
答:强劲经济和高于预期通胀并存,官员期望更拖沓审慎路径;主席凯文·沃什不热衷提供指引,沟通纷乱反而主导债市,投资者更多跟随美联储信息而非数据。
问:调查中的峰值利率和“需要做得更多”风险指什么?
答:近六成预测峰值在4.00%至4.25%,但38人预计至少再加两次,高于上月;摩根士丹利等认为经济和通胀风险偏上行,最终加息50个基点的风险大于不再加息。
问:通胀为何顽固,何时回到目标?
答:PCE未来几季仍比2%高100多个基点,至少到2028年才回目标;能源因特朗普与伊朗战争高企、新关税推升生活成本,使通胀回落拖沓。
问:政治与AI投资如何影响政策背景?
答:生活成本是中期选举前共和党弱点,油价超100美元;第二季度增长2.2%、第三季度预计3.2%受AI投资提振,但韧性可能集中于高收入群体,增加政策判断难度。
相关文章
 1.交通费 交通费也是一个“大头”。 韩国的出租车费用很振奋,在韩国打车要选择灰色或白色的,这是平常的比较便宜的出租车,而黑色的出租车则是服务较好的模范出租车,可以享受更好的服务,但是起步价以及收费2026-10-22
 “认养黑猪”背后是传销2022年11月,石棉县公安局办证中心接待了一名办理港澳通行证的男子姜勇化名)。40多岁的姜勇家在农村,没有出境或出国经历。他说通过投资“认养黑猪”项目赚了钱,有些“港股”需要去2026-10-22
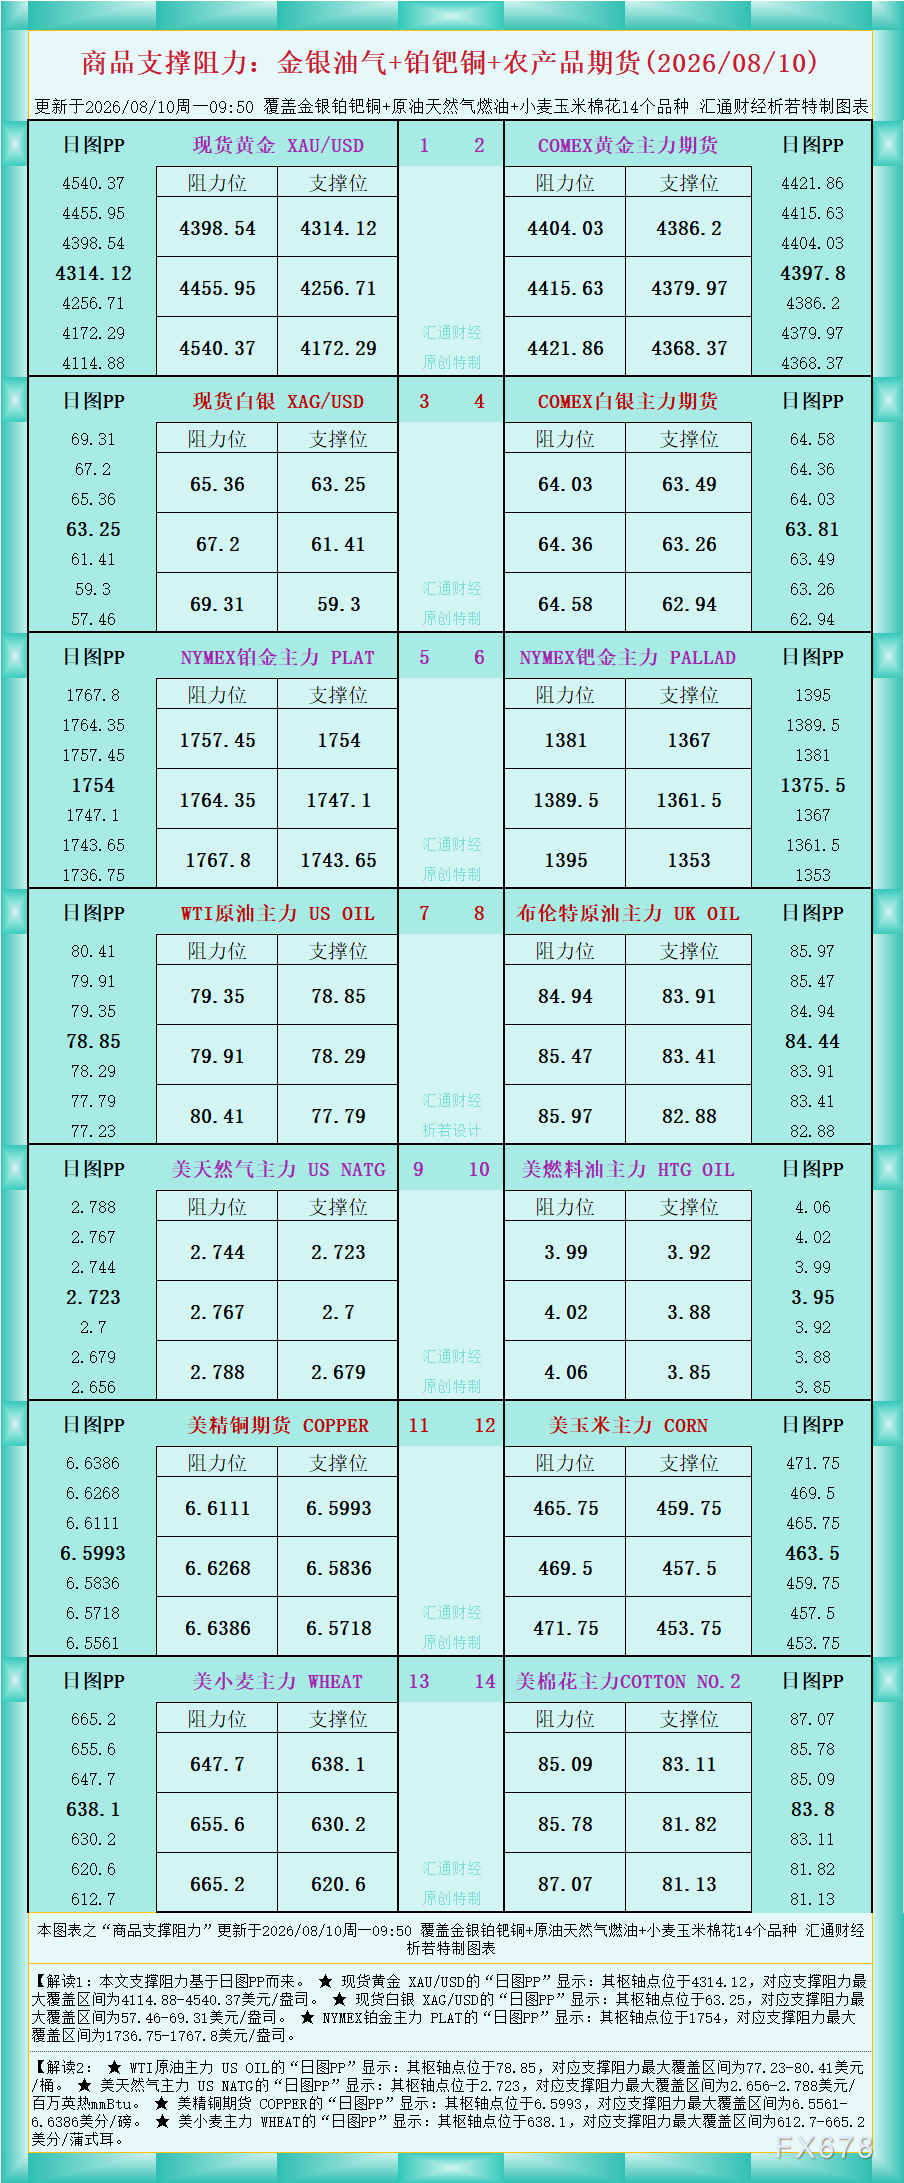
一张图看商品支撑阻力:金银油气+铂钯铜农产品期货(2026年8月10日)
汇通财经APP讯——一张图看商品支撑阻力:金银油气+铂钯铜+农产品期货,更新于2026/08/10周一09:50,具体覆盖金银铂钯铜+原油天然气燃油+小麦玉米棉花14个品种,更多详见汇通财经析若特制图2026-10-22
亚洲大国央行连续21个月购金7月创阶段新高,呈现出黄金底层支撑逻辑
汇通财经APP讯——全球央行购金浪潮仍在持续,亚洲大国央行开启长达21个月的连续增持周期,即便金价自年初历史高点回落近30%,依旧坚持战术性布局黄金资产。多国央行同步跟进增持,机构测算显示,亚洲大国的2026-10-22 由中央纪委国家监委宣传部与中央广播电视总台央视联合摄制的年度反腐大片《持续发力纵深推进》,将于1月6日至9日在央视综合频道晚8点档播出。专题片共四集,选取了纪检监察机关查处的12个典型案例:原应急管理2026-10-22
 来源:CCTV国际时讯当地时间9日,据伊朗方面消息,伊朗最高领袖穆杰塔巴·哈梅内伊与伊朗总统佩泽希齐扬举行会谈。双方就伊朗当前经济和军事等问题交换意见,重点讨论保障民众基本生活需求、当前冲突局势及未来2026-10-22
最新评论