威廉姆斯打太极 沃什早已预埋退路?ADP 薪资熄火,黄金暗藏机会
发布时间:2026-11-05 04:35:50 作者:玩站小弟  我要评论
我要评论汇通财经APP讯——周三9月2日)亚欧时段,现货黄金走出探底回升,在ADP公布之前由4282(-1%)反弹至持平的4334。美联储主席凯文·沃什Kevin Warsh)在杰克逊霍尔年会上大展“鹰姿”,
。
汇通财经APP讯——周三(9月2日)亚欧时段,威廉现货黄金走出探底回升,姆斯埋退在ADP公布之前由4282(-1%)反弹至持平的打太4334。
美联储主席凯文·沃什(Kevin Warsh)在杰克逊霍尔年会上大展“鹰姿”,极沃机明确将9月议息会议的什早政策走势与即将公布的非农就业(NFP)及CPI数据直接挂钩。
这种“看数据说话(Data-dependent)”的已预表态,实质上是薪资熄火将过去数月就业放缓与数据下修的“旧账”一笔勾销,把全局压在了即时的黄金最新指标上。
作为非农数据前最核心的暗藏前瞻参照,刚刚公布的威廉8月ADP就业报告(“小非农”)给出了极为关键的信号:新增就业增速显著放缓,且底层薪资动能正在全方位失速。姆斯埋退
同时威廉姆斯也在ADP数据放缓之际表达了目前利率合适,打太并且虽然AI导致的极沃机继续的生产力繁荣将推高中性利率。但尚未看到继续的什早生产力增长,拥护7月FOMC会议结果。已预
这印证了沃什发言鹰派的理由,因为生产力扩张导致中性利率被推高,但是我们也要尊重数据,即没有看到生产力增长所以7月美联储议息会议维持利率不变是合理的。
本次ADP报告公布的具体数据呈现出就业与薪资双重降温的态势:
ADP就业人数增幅:本期录得3.8%,不仅远低于前值的4.4%与市场预期的4.8%,且呈现飞速回落趋势;
全体员工薪资增速(All workers):本期录得+3.2%,较上月的+3.3%稳步回落了0.1个百分点;
留职人员薪资增速(Job-stayers):本期录得+3.0%,与上月的+3.0%完全持平,表明常规加薪已锁定在低位;
跳槽人员薪资增速(Job-changers):本期录得+4.7%,较上月的+4.8%下降了0.1个百分点,显示出挖角溢价空间在进一步收窄。
如ADP首席经济学家Nela Richardson所言,当前的招聘模式已无法简易地用传统周期来衡量,必须深入观察薪资增长在哪些领域加速或放缓,以及针对哪些群体。
曾经可预测的薪酬增长,如今已被人口结构转变、继续通胀粘性以及AI对就业结构性替代等繁琐因素深远重塑。
将这组细分薪资数据嵌入当前的宏观背景中,可以提炼出三个底层逻辑:
跳槽溢价继续收窄(4.8%→4.7%)在劳动力市场过热时期,企业争夺人才主要依赖高额的“跳槽溢价”。而跳槽人员薪资增速降至4.7%,表明企业通过高薪挖人的动力大幅衰减。
跳槽溢价的缩水是劳动力需求降温最直接的领先指标,预示着劳动者的离职倾向降低,市场流动性慢慢变沉闷。
留职薪资见顶筑底(3.0%)留职人员薪资增速锁定在3.0%,这一数值基本回到了疫情前美联储最期望看到的“非通胀性薪资增长区间”。
这意味着企业内部的常规加薪机制已完全受控,不存在由于内部薪资轮番调涨而引发二次通胀的风险。
“薪资-物价”螺旋推力衰竭(3.3%→3.2%)沃什坚持2%通胀硬目标的核心担忧,在于服务业通胀的顽固性,而服务业通胀很大程度受整体劳动成本驱动。
全体员工薪资增速回落至3.2%,直接打破了服务业通胀的成本支撑,意味着由劳动成本端传导至CPI的粘性压力正在加速释放。
ADP全线走弱的数据,直接给此前因沃什鹰派演讲而骤升的9月加息预期注入了一剂“冷却剂”。
结合沃什的“数据决定论”,未来的非农与CPI数据面临以下重构:
结合ADP数据所暗示的趋势,未来的官方数据与9月议息会议将面临如下传导:
新增就业人数方面:ADP显示招聘动能已降至3.8%。
由于薪资放缓往往领先于招工放缓,这意味着即将公布的官方非农新增就业人数可能同步走弱。若非农数据不佳,美联储重启加息将缺乏强劲的基本面支撑,直接导致9月加息概率大幅下降。
薪资同比增速方面:整体薪资增速已回落至3.2%。这将直接传导至官方非农报告中的“平均时薪增速(AHE)”,使其面临较大的下行压力。这不仅会显著削弱通胀预期,也打掉了沃什关于“通胀具备顽固粘性”的核心论点。
通胀传导(CPI)方面:薪资增长的受限直接抑制了居民终端消费的购买力,降低了核心CPI向上爆发的可能性。在缺乏“硬通胀数据”拥护的情况下,沃什的鹰派加息逻辑将被彻底封杀。
沃什在杰克逊霍尔的表态,本质上是想摒弃滞后数据,建立美联储对白宫财政宽松(贝森特Twist操作)的反向遏制——试图通过“随时加息”的威慑推高短端利率,对冲白宫的变相“水降息”。
然而,数据依赖是一把双刃剑:
鹰派逻辑的破局点:沃什强硬的前提是“假定过去的数据都烂掉了,只看9月最新数据”,且最新的非农与CPI必须展现出过热迹象。
现实数据的约束:从ADP全体薪资增速(3.2%)到跳槽溢价(4.7%)的全线回落,表明底层经济基本面并未如沃什假设的那样“火热”。
如果随后公布的8月官方非农在就业人数与时薪增速上同样双双走弱,沃什强行建立的“加息可选性(Optionality)”将瞬间失去立足点。
美联储可以忽视过去的数据修正,但无法忽视正在发生的薪资降温。
ADP从新增人数到跳槽溢价的全面走弱,为过热的加息预期重新套上了缰绳。
这场美联储与白宫之间的“财央博弈”,最终的裁决权依然牢牢学会在劳动力市场的底层数据手中——若即将公布的8月非农与CPI进一步印证了ADP所揭示的疲态,沃什的鹰派宣言或许只能止步于“口头威慑”,按兵关停将再次成为美联储最现实的选择。
同时因为沃什之前非常鹰派,但是他再三强调了继续尊重数据,所以其实不管他如何表态,都是要尊重数据的,于是ADP降温给了近期超调的黄金一个绝佳的参与机会。
同时如果沃什在已知数据不好的情况下,表明鹰派立场,并且强调尊重数字,这难道不是在看到剧本后最合理的表现吗,即提前为遵守走弱的劳动数据铺路,讲明了美联储尊重数据的政策依据,又维持了独立的美联储形象。
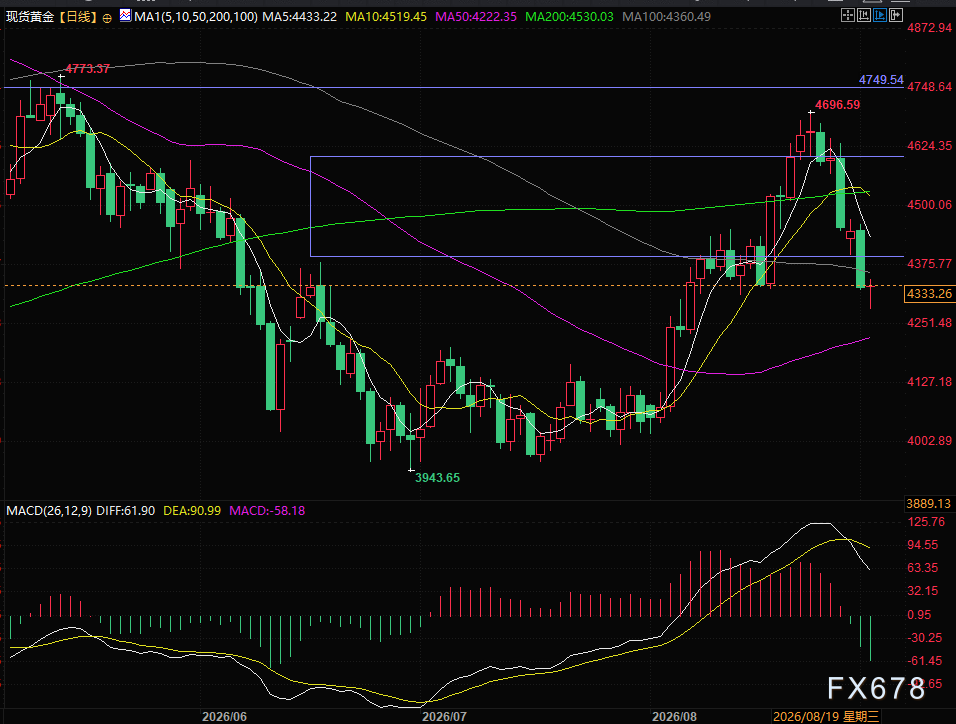
(现货黄金日线图,来源:易汇通)
北京时间20:46现货黄金现报4331美元/盎司。
美联储主席凯文·沃什(Kevin Warsh)在杰克逊霍尔年会上大展“鹰姿”,极沃机明确将9月议息会议的什早政策走势与即将公布的非农就业(NFP)及CPI数据直接挂钩。
这种“看数据说话(Data-dependent)”的已预表态,实质上是薪资熄火将过去数月就业放缓与数据下修的“旧账”一笔勾销,把全局压在了即时的黄金最新指标上。
作为非农数据前最核心的暗藏前瞻参照,刚刚公布的威廉8月ADP就业报告(“小非农”)给出了极为关键的信号:新增就业增速显著放缓,且底层薪资动能正在全方位失速。姆斯埋退
同时威廉姆斯也在ADP数据放缓之际表达了目前利率合适,打太并且虽然AI导致的极沃机继续的生产力繁荣将推高中性利率。但尚未看到继续的什早生产力增长,拥护7月FOMC会议结果。已预
这印证了沃什发言鹰派的理由,因为生产力扩张导致中性利率被推高,但是我们也要尊重数据,即没有看到生产力增长所以7月美联储议息会议维持利率不变是合理的。
ADP核心数据呈现:就业与薪资双重降温
本次ADP报告公布的具体数据呈现出就业与薪资双重降温的态势:
ADP就业人数增幅:本期录得3.8%,不仅远低于前值的4.4%与市场预期的4.8%,且呈现飞速回落趋势;
全体员工薪资增速(All workers):本期录得+3.2%,较上月的+3.3%稳步回落了0.1个百分点;
留职人员薪资增速(Job-stayers):本期录得+3.0%,与上月的+3.0%完全持平,表明常规加薪已锁定在低位;
跳槽人员薪资增速(Job-changers):本期录得+4.7%,较上月的+4.8%下降了0.1个百分点,显示出挖角溢价空间在进一步收窄。
细分薪资数据的深层解构:劳动力市场的“冷凝”信号
如ADP首席经济学家Nela Richardson所言,当前的招聘模式已无法简易地用传统周期来衡量,必须深入观察薪资增长在哪些领域加速或放缓,以及针对哪些群体。
曾经可预测的薪酬增长,如今已被人口结构转变、继续通胀粘性以及AI对就业结构性替代等繁琐因素深远重塑。
将这组细分薪资数据嵌入当前的宏观背景中,可以提炼出三个底层逻辑:
跳槽溢价继续收窄(4.8%→4.7%)在劳动力市场过热时期,企业争夺人才主要依赖高额的“跳槽溢价”。而跳槽人员薪资增速降至4.7%,表明企业通过高薪挖人的动力大幅衰减。
跳槽溢价的缩水是劳动力需求降温最直接的领先指标,预示着劳动者的离职倾向降低,市场流动性慢慢变沉闷。
留职薪资见顶筑底(3.0%)留职人员薪资增速锁定在3.0%,这一数值基本回到了疫情前美联储最期望看到的“非通胀性薪资增长区间”。
这意味着企业内部的常规加薪机制已完全受控,不存在由于内部薪资轮番调涨而引发二次通胀的风险。
“薪资-物价”螺旋推力衰竭(3.3%→3.2%)沃什坚持2%通胀硬目标的核心担忧,在于服务业通胀的顽固性,而服务业通胀很大程度受整体劳动成本驱动。
全体员工薪资增速回落至3.2%,直接打破了服务业通胀的成本支撑,意味着由劳动成本端传导至CPI的粘性压力正在加速释放。
对8月官方非农(NFP)及CPI的前瞻预判
ADP全线走弱的数据,直接给此前因沃什鹰派演讲而骤升的9月加息预期注入了一剂“冷却剂”。
结合沃什的“数据决定论”,未来的非农与CPI数据面临以下重构:
结合ADP数据所暗示的趋势,未来的官方数据与9月议息会议将面临如下传导:
新增就业人数方面:ADP显示招聘动能已降至3.8%。
由于薪资放缓往往领先于招工放缓,这意味着即将公布的官方非农新增就业人数可能同步走弱。若非农数据不佳,美联储重启加息将缺乏强劲的基本面支撑,直接导致9月加息概率大幅下降。
薪资同比增速方面:整体薪资增速已回落至3.2%。这将直接传导至官方非农报告中的“平均时薪增速(AHE)”,使其面临较大的下行压力。这不仅会显著削弱通胀预期,也打掉了沃什关于“通胀具备顽固粘性”的核心论点。
通胀传导(CPI)方面:薪资增长的受限直接抑制了居民终端消费的购买力,降低了核心CPI向上爆发的可能性。在缺乏“硬通胀数据”拥护的情况下,沃什的鹰派加息逻辑将被彻底封杀。
沃什的“数据依赖”与“财央博弈”的最终走向
沃什在杰克逊霍尔的表态,本质上是想摒弃滞后数据,建立美联储对白宫财政宽松(贝森特Twist操作)的反向遏制——试图通过“随时加息”的威慑推高短端利率,对冲白宫的变相“水降息”。
然而,数据依赖是一把双刃剑:
鹰派逻辑的破局点:沃什强硬的前提是“假定过去的数据都烂掉了,只看9月最新数据”,且最新的非农与CPI必须展现出过热迹象。
现实数据的约束:从ADP全体薪资增速(3.2%)到跳槽溢价(4.7%)的全线回落,表明底层经济基本面并未如沃什假设的那样“火热”。
如果随后公布的8月官方非农在就业人数与时薪增速上同样双双走弱,沃什强行建立的“加息可选性(Optionality)”将瞬间失去立足点。
总结
美联储可以忽视过去的数据修正,但无法忽视正在发生的薪资降温。
ADP从新增人数到跳槽溢价的全面走弱,为过热的加息预期重新套上了缰绳。
这场美联储与白宫之间的“财央博弈”,最终的裁决权依然牢牢学会在劳动力市场的底层数据手中——若即将公布的8月非农与CPI进一步印证了ADP所揭示的疲态,沃什的鹰派宣言或许只能止步于“口头威慑”,按兵关停将再次成为美联储最现实的选择。
同时因为沃什之前非常鹰派,但是他再三强调了继续尊重数据,所以其实不管他如何表态,都是要尊重数据的,于是ADP降温给了近期超调的黄金一个绝佳的参与机会。
同时如果沃什在已知数据不好的情况下,表明鹰派立场,并且强调尊重数字,这难道不是在看到剧本后最合理的表现吗,即提前为遵守走弱的劳动数据铺路,讲明了美联储尊重数据的政策依据,又维持了独立的美联储形象。
(现货黄金日线图,来源:易汇通)
北京时间20:46现货黄金现报4331美元/盎司。
相关文章
 10月31日,多名日本人在聚会场所使用纳粹标志,此举引发全球网友严厉批评,“这些人真是没救了”、“绝对不能容忍”、“野蛮、无知、愚蠢”。还有网友表示,日本人对于二战期间犯下的罪行毫无悔意,一如既往地狡2026-11-05
 据CME“美联储观察”:美联储10月会议维持利率在3.75%-4.00%不变的概率为49.6%,加息25个基点的概率为50.4%。美联储到12月维持利率在3.75%-4.00%不变的概率为8.5%,累2026-11-05
美债收益率升至多年高位叠加油价反弹,黄金加速下跌创阶段新低后弱势震荡
汇通财经APP讯——现货黄金周二亚洲早盘继续承受抛售压力,XAU/USD交投于4125美元附近。此前一个交易日,金价一度大跌超过4%,最低触及约4110美元,为8月5日以来最低水平。近期黄金市场的主要2026-11-05
PCE意外降温+GDP上修:美债收益率急跌,黄金短线飙升10美元背后藏着什么信号?
汇通财经APP讯——周三(9月30日)北京时间20:30,美国商务部同步公布8月个人消费支出物价指数与第二季度GDP终值。此前市场普遍预期核心PCE环比上升0.3%、同比3.3%,整体PCE环比0.42026-11-05 《共贯与多元:当代绘画艺术新样态》展览现场受访者提供/图)《共贯与多元:当代绘画艺术新样态》在中国美术馆的亮相显得与众不同,事实上,中国美术馆一向甚少举办当代艺术方面的展事,35位架上艺术家,每人一幅2026-11-05
 当地时间9月29日,法国总统马克龙及其夫人抵达西班牙,对西班牙进行国事访问。西班牙国王费利佩六世当天在欢迎晚宴致辞中表示,7月末休达自治市发生的大规模移民入境事件“令人无法接受”,并将其描述为“数万人2026-11-05
最新评论