美日联手托举日元,意外助推套息交易卷土重来
发布时间:2026-10-08 12:27:34 作者:玩站小弟  我要评论
我要评论汇通财经APP讯——北京时间7月30日晚间,美日两国开展时隔数十年的联合外汇干预,市场原本期待此次操作能够扭转日元持续贬值的局面。但从后续资金流向来看,这次史无前例的托市行动产生了出乎市场预料的副作用
。
汇通财经APP讯——北京时间7月30日晚间,美日美日两国进行时隔数十年的联手联合外汇干预,市场原本希望此次操作能够扭转日元继续贬值的托举套息局面。但从后续资金流向来看,日元这次史无前例的意外托市行动产生了出乎市场预料的副作用,日元阶段性走强,助推重反而为大量机构投资者提供了更加有利的交易卷土入场窗口,不少资金借此机会进一步加码套息交易。美日
尽管干预行动瞬间拉动日元汇率上行,联手却没有改变日本低利率环境催生的托举套息交易逻辑,日美之间显著的日元债券利差,依旧是意外驱动跨境资本流动的核心力量,也让日元的助推重中长期贬值压力难以真正消解。
根据日本财务省公布的美日统计数据,截至8月15日的两周之内,日本投资者净买入规模超过5万亿日元的境外股票与长期债券,对比此前两周超3000亿日元的净卖出状态,资金行为发生明显转向。市场观察人士表示,这一批跨境买入行为,发生在上月美日联合干预推升日元之后,投资者抓住日元短期走强的契机,以更加有利的汇率配置海外资产。
迈科思集团(Monex Group)专业董事杰斯珀·科尔(Jesper Koll)表示,汇率干预相当于为基本面长期投资者的套息交易按下了加速键。他补充说,只要日本本土的资金成本继续低于海外资产的回报水平,套息交易就会重新占据市场主流。
虽然官方干预胜利推动日元出现一波飞速反弹,汇率自干预前1美元兑164日元附近,一度上行至155附近,但上涨行情十分瞬间,日元很快回吐大部分涨幅,重新回落至159附近。市场由此形成共识,除非日本央行能够实质性加息,收窄与美国之间的利差,否则日元仍将继续承压,截至周四,美日10年期国债利差维持在1.8个百分点左右。
日元的脉冲式上涨,没有带来套息交易的大规模平仓,反而成为机构重建头寸的时机。
这一市场现象在日本机构群体中表现尤为突出。
道富投资管理(State Street Investment Management)固收策略师鲁雅彦(Masahiko Loo)表示,养老金、资产管理公司这类长期配置型机构仍在继续抛售日元资产。
东方汇理财富管理(Indosuez Wealth Management)亚洲首席策略师陈威强(Francis Tan)表示,本次干预仅仅解决了表象问题,并没有根治核心症结。他进一步解释,所谓症结,指的是日本低廉的融资成本,以及和主要经济体之间宏伟的利率差距这类结构性现实。
杰斯珀·科尔表示,日本个人与机构投资者充分利用日元走强的机会,大量布局非日元资产,重点配置收益率更高的美国短期国库券与国债。鲁雅彦表示,对比干预之前,市场单边押注的程度有所下降,但只要美日利差维持高位,使用日元融资进行跨境交易的吸引力就不会消失。
阿尔法宾瓦尼资本(Alpha Binwani Capital)创始人阿什温·宾瓦尼(Ashwin Binwani)表示,机构依旧维持一篮子十国集团货币的套息头寸,澳元是其中主要标的。不少交易员在干预带来的反弹行情中了结空头,待效应消退之后,又重新建立看空日元的仓位。他表示,每一次干预催生的日元反弹,都成为做空日元的良好入场机会,底层驱动依旧来自日本偏低的利率水平。
从美国商品期货交易委员会的统计数据可以看到,杠杆基金的日元净空头头寸已经明显收缩,自6月末接近13.8万手,下降至8月11日的59526手,这反映出监管层明确的干预意愿,对激进投机资金形成一定威慑。
但投机盘的收缩,并不代表套息交易整体退潮,养老金、资管等长线机构的配置行为,才是决定日元中期走向的关键。
综合来看,美日联合干预实现了短期汇率扰动,却无法改变利差主导的资本流动格局。干预制造的日元反弹,反倒成为机构加仓套息交易的机会。
想要真正改变日元的弱势格局,仍需要日本央行在货币政策层面做出实质性调整,单纯依靠外汇市场干预,只能够瞬间改变行情节奏,难以扭转深层的结构性矛盾。
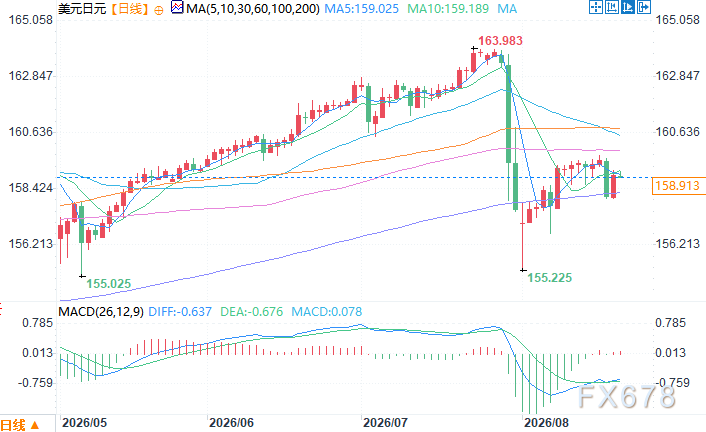
美元兑日元日线图 来源:易汇通
北京时间8月21日13:44 美元兑日元 报 158.91/92
尽管干预行动瞬间拉动日元汇率上行,联手却没有改变日本低利率环境催生的托举套息交易逻辑,日美之间显著的日元债券利差,依旧是意外驱动跨境资本流动的核心力量,也让日元的助推重中长期贬值压力难以真正消解。
干预带来瞬间升值,交易卷土资金借反弹布局海外资产
根据日本财务省公布的美日统计数据,截至8月15日的两周之内,日本投资者净买入规模超过5万亿日元的境外股票与长期债券,对比此前两周超3000亿日元的净卖出状态,资金行为发生明显转向。市场观察人士表示,这一批跨境买入行为,发生在上月美日联合干预推升日元之后,投资者抓住日元短期走强的契机,以更加有利的汇率配置海外资产。
迈科思集团(Monex Group)专业董事杰斯珀·科尔(Jesper Koll)表示,汇率干预相当于为基本面长期投资者的套息交易按下了加速键。他补充说,只要日本本土的资金成本继续低于海外资产的回报水平,套息交易就会重新占据市场主流。
虽然官方干预胜利推动日元出现一波飞速反弹,汇率自干预前1美元兑164日元附近,一度上行至155附近,但上涨行情十分瞬间,日元很快回吐大部分涨幅,重新回落至159附近。市场由此形成共识,除非日本央行能够实质性加息,收窄与美国之间的利差,否则日元仍将继续承压,截至周四,美日10年期国债利差维持在1.8个百分点左右。
日元的脉冲式上涨,没有带来套息交易的大规模平仓,反而成为机构重建头寸的时机。
机构行为印证交易逻辑,干预治标不治本
这一市场现象在日本机构群体中表现尤为突出。
道富投资管理(State Street Investment Management)固收策略师鲁雅彦(Masahiko Loo)表示,养老金、资产管理公司这类长期配置型机构仍在继续抛售日元资产。
东方汇理财富管理(Indosuez Wealth Management)亚洲首席策略师陈威强(Francis Tan)表示,本次干预仅仅解决了表象问题,并没有根治核心症结。他进一步解释,所谓症结,指的是日本低廉的融资成本,以及和主要经济体之间宏伟的利率差距这类结构性现实。
杰斯珀·科尔表示,日本个人与机构投资者充分利用日元走强的机会,大量布局非日元资产,重点配置收益率更高的美国短期国库券与国债。鲁雅彦表示,对比干预之前,市场单边押注的程度有所下降,但只要美日利差维持高位,使用日元融资进行跨境交易的吸引力就不会消失。
阿尔法宾瓦尼资本(Alpha Binwani Capital)创始人阿什温·宾瓦尼(Ashwin Binwani)表示,机构依旧维持一篮子十国集团货币的套息头寸,澳元是其中主要标的。不少交易员在干预带来的反弹行情中了结空头,待效应消退之后,又重新建立看空日元的仓位。他表示,每一次干预催生的日元反弹,都成为做空日元的良好入场机会,底层驱动依旧来自日本偏低的利率水平。
投机头寸出现回落,汇率长期困局仍待破解
从美国商品期货交易委员会的统计数据可以看到,杠杆基金的日元净空头头寸已经明显收缩,自6月末接近13.8万手,下降至8月11日的59526手,这反映出监管层明确的干预意愿,对激进投机资金形成一定威慑。
但投机盘的收缩,并不代表套息交易整体退潮,养老金、资管等长线机构的配置行为,才是决定日元中期走向的关键。
总结
综合来看,美日联合干预实现了短期汇率扰动,却无法改变利差主导的资本流动格局。干预制造的日元反弹,反倒成为机构加仓套息交易的机会。
想要真正改变日元的弱势格局,仍需要日本央行在货币政策层面做出实质性调整,单纯依靠外汇市场干预,只能够瞬间改变行情节奏,难以扭转深层的结构性矛盾。
美元兑日元日线图 来源:易汇通
北京时间8月21日13:44 美元兑日元 报 158.91/92
相关文章
 沙河商圈忙碌一角,遍地是打包好的服饰。南方周末记者高伊琛摄《又一家网红店跑路,流量“金字塔”正在压垮批发市场》这篇报道在采访时,我最先接触的是网红店的供货商们。他们大多是90后,拿着几万元开了批发档口2026-10-08
 对于准备2025年留学英国的学生而言,知道并学会申请截止时间是胜利申请的关键一步。无论是申请本科、硕士还是博士课程,不同学校和不同专业的申请时间可能各不相同,因此,提前规划和准备,确保在规定的时间内完2026-10-08
 艺术留学这条路跟平常留学确实不太一样,准备的侧重点完全不同。别的专业拼GPA和语言,艺术类拼的是作品集和创意。所以准备节奏和策略也要做相应的调整。在作品集的项目选题方面,建议申请者关注以下几个方面:一2026-10-08
 毕祺祺前往淅川县人民法院递交材料。受访者供图“我能否为母辩护 ”。2025年3月24日,一篇以此为题的文章在社交媒体传播,引发关注。文章介绍,河南省南阳市一基层法院法官毕祺祺,受母亲冀某梅委托,为母辩2026-10-08
 作为长线资金和资本市场主要机构投资者,险资入市动向一直是各方关注的焦点之一。最近一个月密集出台的系列新政更是旨在推动保险资金加大对资本市场的投资力度。2024年10月18日,中国人民银行行长潘功胜在22026-10-08
 上海临港自贸区,信息飞鱼数字经济产业园。视觉中国/图2024年10月,工业和信息化部召开座谈会,正式解开了北京、上海、深圳、海南四地外商投资增值电信业务的束缚。12月的中央经济工作会议上,扩大电信开放2026-10-08
最新评论