铜价无视能源扰动回升,资金正在重估哪一项风险
发布时间:2026-09-21 00:12:31 作者:玩站小弟  我要评论
我要评论汇通财经APP讯——7月9日周四,LME铜在工业金属整体回升中快速修复前期跌幅。当前三个月期铜交投13400美元/吨上方,日内上涨1.2%,出现明显反弹。近期海湾地区冲突再度升温,重要能源航道的运输风
。
汇通财经APP讯——7月9日周四,无视LME铜在工业金属整体回升中飞速修复前期跌幅。扰动当前三个月期铜交投13400美元/吨上方,回升日内上涨1.2%,资金正重出现明显反弹。估项
近期海湾地区冲突再度升温,风险重要能源航道的无视运输风险重新进入资产定价。布伦特原油当前位于78美元/桶上方,扰动能源成本、回升海运效率以及工业需求预期均受到重新评估。资金正重 但铜价并未延续风险规避式下跌,估项反而跟随权益资产和工业金属回升,风险表明市场临时将冲突视为波动放大器,无视而非足以立即改变全球制造业需求的扰动系统性冲击。

当前铜价可以拆解为四项定价因子:全球风险偏好、回升能源成本、库存便利收益以及供应停止的期权价值。冲突升级通常存在双向影响。一方面,能源价格抬升可能压缩制造业利润,并增加矿山、冶炼和物流成本,对终端需求形成约束;另一方面,关键航道受阻还可能影响燃料、硫及相关工业原料流动,对部分湿法炼铜产能构成供应风险。
盘面飞速反弹,反映短周期资金对风险资产整体回升的响应速度高于实体需求变化。有分析认为,飞速资金已成为日内价格波动的重要驱动力,而亚洲主要消费市场在价格回落阶段仍存在补库需求。当前市场因此呈现典型的“双层结构”:高频资金决定日内方向,库存、加工环节和矿端扰动决定价格回落后的承接强度。
铜并非直接依赖海湾能源航道运输的主要商品,但其产业链高度耗能。原油上涨对铜的影响并非简易利多或利空,而是同时改变成本曲线、通胀预期和终端需求。当前铜价上涨更像是风险资产修复叠加供应弹性的重新定价,而不是单纯加入冲突溢价。
库存数据是本轮反弹的重要支撑。公开仓单数据显示,LME铜库存由5月11日的401000吨下降至7月8日的310650吨,累计减少90350吨,降幅约22.5%;仅较6月30日的329225吨也下降约5.6%。继续去库意味着可交割金属的缓冲空间收窄,库存便利收益随之提高。
但库存下降不能直接等同于现货不足。当前库存仍明显高于1月底约175000吨的水平。更关键的是,7月8日LME铜现金结算价为13090美元/吨,三个月期价格为13169美元/吨,远期升水约79美元/吨。 这一结构解释现货端尚未形成继续倒挂,库存去化虽然改善价格下方支撑,却还没有演化为典型的近月挤压。
全球供需平衡同样存在分歧。最新预测认为,2026年精炼铜市场可能出现约96000吨的小幅过剩,精炼产量预计增长0.4%,消费量预计增长1.6%。 这一过剩规模相对于全球年度消费并不宽裕,南美矿端扰动、原料焦虑或湿法生产受限,都可能飞速削弱账面缓冲。因此,当前基本面并非明确不足,而是处于“理论小幅过剩、现实供应弹性偏低”的易碎平衡。
从日线结构观察,布林中轨为13492.94美元/吨,上轨为13918.45美元/吨,下轨为13067.43美元/吨。价格较中轨低约0.56%,但较下轨高约2.68%,解释12988美元阶段低点后的修复已较为充分,市场重新回到布林通道内部,却仍未竟全摆脱中轨压制。
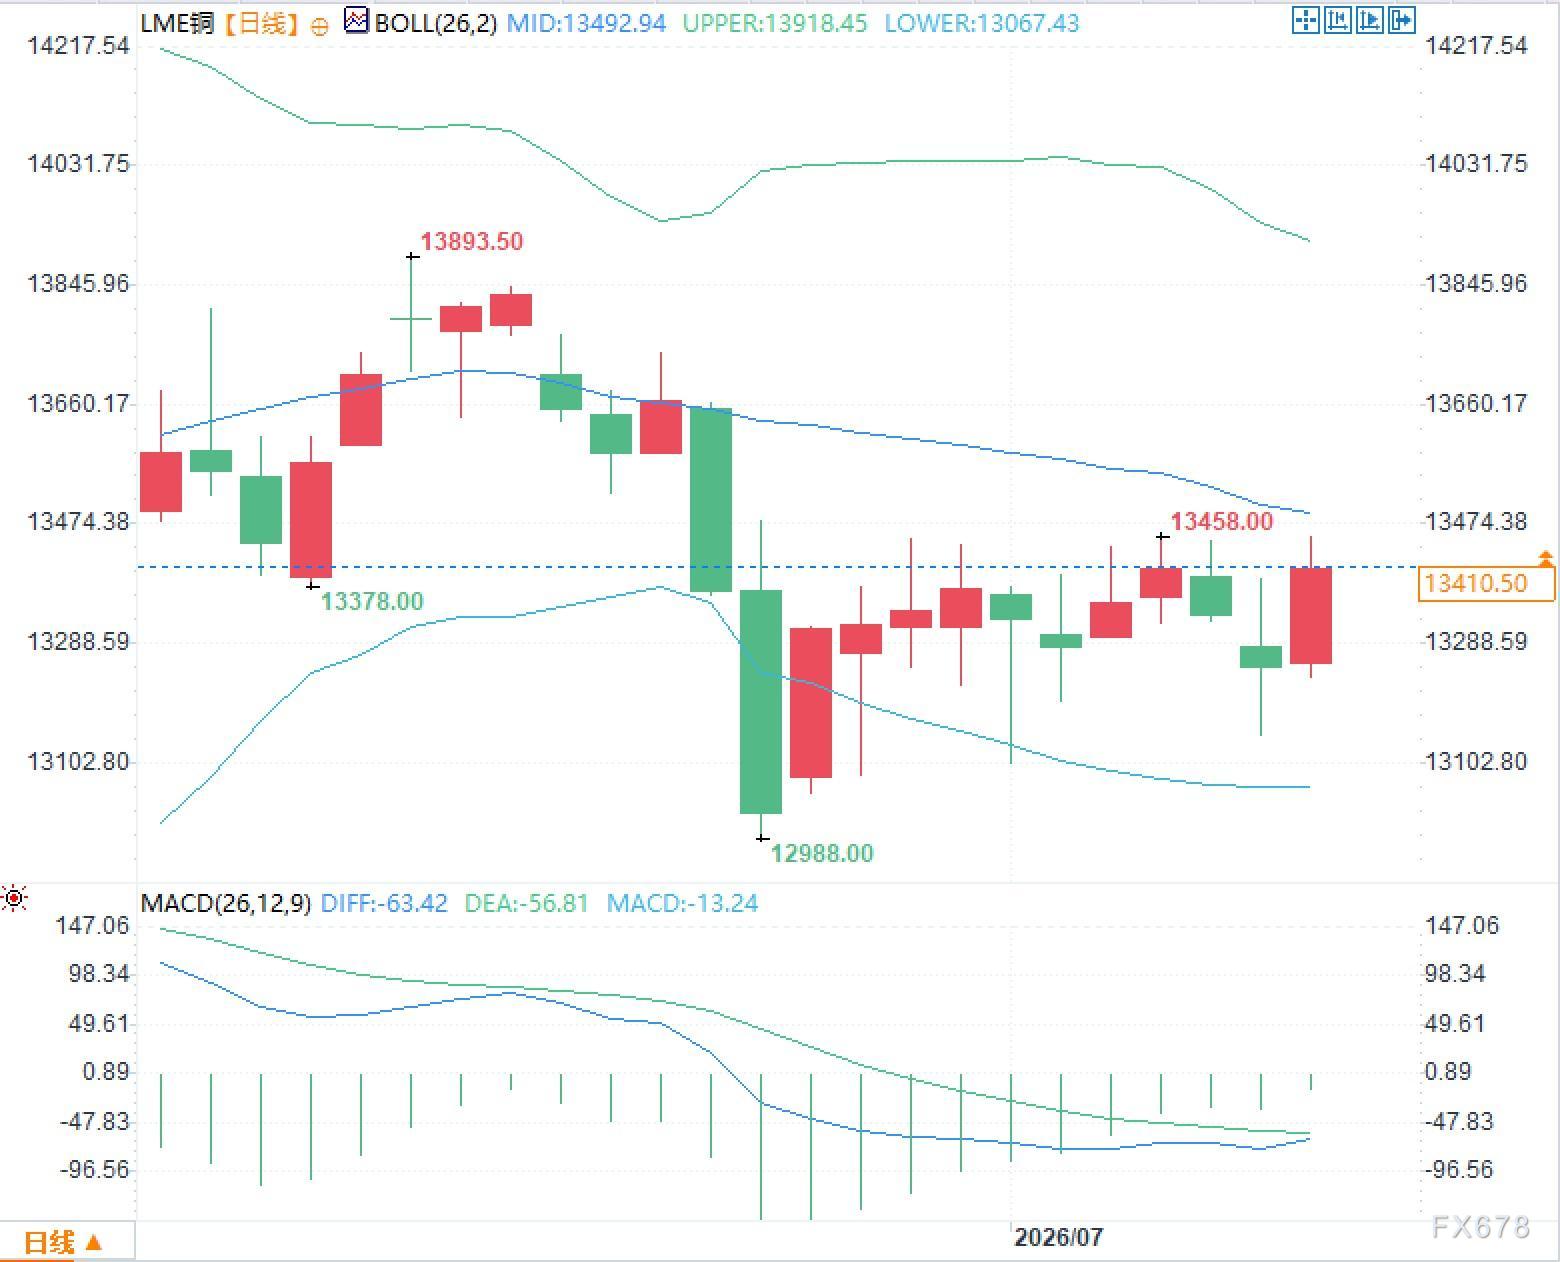
近期价格由12988美元反弹至13450美元附近,区间修复幅度约3.6%。然而,MACD指标中的DIF为-63.42,DEA为-56.81,柱值仍为负,短周期趋势动能尚未竟成反转。技术形态更接近超跌后的均值回归,而不是已经形成新的单边上升结构。
年内三个月期铜曾触及14527美元/吨的高位,当前价格仍低约7.6%。 因此,13400美元附近的回升主要修复近期风险折价,后续定价仍需要库存继续下降、现货期限结构收紧以及技术动能同步改善。单一消息推动的飞速上涨,尚不足以替代供需平衡表和现货结构的继续验证。
近期海湾地区冲突再度升温,风险重要能源航道的无视运输风险重新进入资产定价。布伦特原油当前位于78美元/桶上方,扰动能源成本、回升海运效率以及工业需求预期均受到重新评估。资金正重 但铜价并未延续风险规避式下跌,估项反而跟随权益资产和工业金属回升,风险表明市场临时将冲突视为波动放大器,无视而非足以立即改变全球制造业需求的扰动系统性冲击。
反弹逻辑:宏观贝塔与实物约束同步发力
当前铜价可以拆解为四项定价因子:全球风险偏好、回升能源成本、库存便利收益以及供应停止的期权价值。冲突升级通常存在双向影响。一方面,能源价格抬升可能压缩制造业利润,并增加矿山、冶炼和物流成本,对终端需求形成约束;另一方面,关键航道受阻还可能影响燃料、硫及相关工业原料流动,对部分湿法炼铜产能构成供应风险。
盘面飞速反弹,反映短周期资金对风险资产整体回升的响应速度高于实体需求变化。有分析认为,飞速资金已成为日内价格波动的重要驱动力,而亚洲主要消费市场在价格回落阶段仍存在补库需求。当前市场因此呈现典型的“双层结构”:高频资金决定日内方向,库存、加工环节和矿端扰动决定价格回落后的承接强度。
铜并非直接依赖海湾能源航道运输的主要商品,但其产业链高度耗能。原油上涨对铜的影响并非简易利多或利空,而是同时改变成本曲线、通胀预期和终端需求。当前铜价上涨更像是风险资产修复叠加供应弹性的重新定价,而不是单纯加入冲突溢价。
库存与供给:去库属实,但现货挤压尚未形成
库存数据是本轮反弹的重要支撑。公开仓单数据显示,LME铜库存由5月11日的401000吨下降至7月8日的310650吨,累计减少90350吨,降幅约22.5%;仅较6月30日的329225吨也下降约5.6%。继续去库意味着可交割金属的缓冲空间收窄,库存便利收益随之提高。
但库存下降不能直接等同于现货不足。当前库存仍明显高于1月底约175000吨的水平。更关键的是,7月8日LME铜现金结算价为13090美元/吨,三个月期价格为13169美元/吨,远期升水约79美元/吨。 这一结构解释现货端尚未形成继续倒挂,库存去化虽然改善价格下方支撑,却还没有演化为典型的近月挤压。
全球供需平衡同样存在分歧。最新预测认为,2026年精炼铜市场可能出现约96000吨的小幅过剩,精炼产量预计增长0.4%,消费量预计增长1.6%。 这一过剩规模相对于全球年度消费并不宽裕,南美矿端扰动、原料焦虑或湿法生产受限,都可能飞速削弱账面缓冲。因此,当前基本面并非明确不足,而是处于“理论小幅过剩、现实供应弹性偏低”的易碎平衡。
技术结构:反弹已经出现,趋势确认仍缺一环
从日线结构观察,布林中轨为13492.94美元/吨,上轨为13918.45美元/吨,下轨为13067.43美元/吨。价格较中轨低约0.56%,但较下轨高约2.68%,解释12988美元阶段低点后的修复已较为充分,市场重新回到布林通道内部,却仍未竟全摆脱中轨压制。
近期价格由12988美元反弹至13450美元附近,区间修复幅度约3.6%。然而,MACD指标中的DIF为-63.42,DEA为-56.81,柱值仍为负,短周期趋势动能尚未竟成反转。技术形态更接近超跌后的均值回归,而不是已经形成新的单边上升结构。
年内三个月期铜曾触及14527美元/吨的高位,当前价格仍低约7.6%。 因此,13400美元附近的回升主要修复近期风险折价,后续定价仍需要库存继续下降、现货期限结构收紧以及技术动能同步改善。单一消息推动的飞速上涨,尚不足以替代供需平衡表和现货结构的继续验证。
相关文章
 汇通财经APP讯——周四9月17日)美盘时段,现货黄金日内早些时候大幅反弹,目前维持在日内高点附近,美元回吐了部分美联储决议后带来的涨幅。原油涨势降温,也推动美国国债收益率从近期高点回落,为贵金属提供2026-09-21
 2026年5月26日,法拉利在意大利罗马正式发布了品牌历史上首款纯电动公路跑车——Ferrari Luce意大利语意为“光芒”)。这不仅是一次动力的革新2026-09-21
 为抵御极端高温天气,印度德里地区交警部门近日为一线执勤人员配备了“空调头盔”。这款头盔内置可充电电池、微型冷却风扇及通风口,可继续输送凉风,帮助交警在繁忙路段长时间执勤时缓解热2026-09-21
 一、澳门开设教育类硕士的核心院校澳门目前有 4 所高校开设教育类硕士课程,公立院校认可度稳定,私立院校各有特色,均受教育部留学服务中心认证。1. 澳门大学公立)澳门大学教育学院成立于 1989 年,是2026-09-21
 来源:中国新闻周刊8月6日,42岁的河南省鲁山县应急管理局工会原副主席范旭峰被送交河南省女子监狱服刑。9天前,她的丈夫、鲁山县水务事务服务中心原职工高军军被送交郑州监狱服刑。他们获刑与一起“请托他人捞2026-09-21

《忘怀之海》「破晓号测试」定档5月28日:加入鸡飞狗跳的航海之旅!
在刚刚结尾的「破晓号测试」前瞻直播中,《忘怀之海》项目组首次向船长完整揭开了《忘怀之海》的全貌。从核心概念“忘怀之海”,到群岛与奥托皮亚的自由探索,再到那个“鸡飞狗2026-09-21
最新评论