700亿干预打水漂后,日元空头瞄准40年低点,但MACD出卖了谁?
发布时间:2026-10-08 12:55:24 作者:玩站小弟  我要评论
我要评论汇通财经APP讯——周二(6月23日),美元兑日元在周一触及两年低点161.92后稍作喘息,交投于161.60附近。前日本央行审议委员白井Sayuri Shirai)当日公开发声,警告若美联储年内启动
。
汇通财经APP讯——周二(6月23日),亿干预打元空美元兑日元在周一触及两年低点161.92后稍作喘息,水漂交投于161.60附近。后日前日本央行审议委员白井(Sayuri Shirai)当日公开发声,头瞄警告若美联储年内启动加息,准年汇价可能逐步迈向163至165区间,低点但这一表态飞速引燃市场对日元进一步贬值的亿干预打元空警惕。白井指出,水漂财务省和日本央行自6月初已“允许”汇率升破160,后日当前趋势逆转难度极大。头瞄该言论与盘面走势形成共振:240分钟K线图显示,准年价格虽仍处布林带中轨上方,低点但但MACD高位死叉初现,亿干预打元空暗示短期上行动能正在衰减,水漂市场在关键阻力前陷入胶着。后日
日元当前的疲弱核心在于美日利差继续高企。尽管日本央行上周将政策利率上调25个基点至1%,创1995年以来最高,但与美联储3.50%-3.75%的利率区间相比,差距仍在250个基点以上。更关键的是,美联储在新任主席沃什(Kevin Warsh)治下维持鹰派按兵关停,市场对年内加息预期重新定价。交易员押注9月前加息的概率升至75%,美银和德意志银行等多家知名机构已搁置此前政策不变的判断,转向预测联储将于年内恢复加息。白井对此表示,若美方行动落地,美元兑日元可能慢慢向163-165挪动,这将使日元跌至1986年以来最弱水平。
日本央行后续加息的空间同样受限。白井预计,日银可能在10月或12月再加息25个基点,市场主流预期明年利率终点仅为1.5%——“这可能是央行所能做到的极限”。Monex集团全球大使Jesper Koll则提出更主动的看法,基于泰勒规则测算日本中性利率应在3%左右,并认为日元继续贬值已清楚揭示投资者判断央行落后于形势。然而,市场似乎并不认同这一开朗推演,美国商品期货交易委员会最新数据显示,投机性日元净空头合约已升至150,132份,创2024年7月以来新高,零售与机构投资者的做空意愿同步放大。
干预可信度的弱化是另一重压力。东京方面在4月底至5月初累计动用11.7万亿日元(约合724.4亿美元)进行外汇干预,但效果昙花一现。白井直言,现阶段难以判断财务省是否会再度出手,因为美国财长贝森特已传递出清楚信号:日本需通过加息来遏制日元贬值,而非依赖抛售美债的干预操作。这本质上将日元汇率问题与美债市场稳定挂钩,大幅收窄了日本单边行动的窗口。
日本国内财政悬念加剧了资产端的抛售压力。首相高市早苗计划将食品消费税从8%临时下调至1%,却未明确替代财源。投资者对财政纪律松弛的担忧推升了日本国债收益率,10年期JGB收益率已升至2.66%,白井指出市场甚至预期收益率将上行至3%以上,这将显著加重财务省的利息负担。周二进行的5年期国债拍卖需求疲软,投标倍数仅3.11,低于六次拍卖均值3.31,尾部利差达1.4个基点,推动收益率曲线平整化。这组供需信号表明,市场对日本政策信用的担忧正在从汇率传导至债市,两者形成负反馈循环。
将上述宏观压力映射至4小时图,当前美元兑日元正处在中期上升趋势中的短期回调整理阶段。盘面价格处于布林带(20,2)上轨161.94与中轨161.40之间,属偏强区域,但周二已从上轨附近回落,确认该处存在实盘抛压。与此同时,MACD指标发出警示信号:DIFF线0.259下穿DEA线0.285,形成高位死叉,绿柱值-0.051表明空头动能虽尚不强烈,但回调压力已初步显现。这一形态与价格在161.92一带的徘徊相吻合,暗示多方需要重新蓄力。
具体区间方面,上方阻力聚焦161.92-162.00区域,即周一创下的两年高点与布林带上轨形成的重叠压制。若联储加息预期进一步发酵,有效突破该区域后,市场焦点将自然延伸至白井提及的163-165心理窗口。下方支撑层级清楚:首要关注布林带中轨161.40,该位置是短期多空分水岭;若失守,下轨160.86及前期双底结构颈线159.54将构成后续缓冲带。盘中需亲密关注美盘时段联邦基金期货隐含的加息概率变动,以及明日日本央行政策会议简要摘要中委员对加息节奏的讨论——任何加速加息的暗示都可能触发空头回补,推动价格向中轨甚至下轨测试。
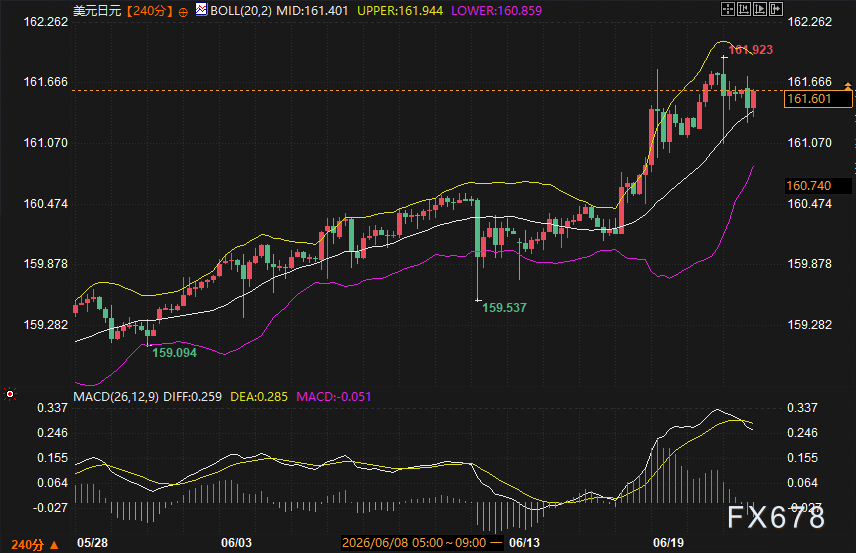
未来几个交易日,美元兑日元大概率在161.40-162.00区间内完成短线方向选择。技术面死叉信号通常预示高位整理或平和回调,只要价格未有效跌破中轨,中期偏多架构仍可维持。但若美联储官员讲话巩固年内加息预期,并配合突破162.00,行情可能启动朝向163的阶段性推进。反之,若日银会议摘要流露更紧迫的加息讨论,或财政忧虑引发日债收益率大幅上行,日元可能获得瞬间自救窗口,带动汇价下探160.86一线。交易者宜跟踪布林带开口状态,若带宽收缩后重新放大,通常预示下一轮单边波动正在酝酿。
问:前日本央行官员为何认为日元可能跌至165?
答:白井指出,美日利差处于极宽水平,若美联储年内加息将进一步扩大这一差距,而日本央行即使再加息,终端利率上限也相当有限。同时财务省和央行已容忍汇率突破160,干预限制加大,多重因素叠加令165成为可设想的技术目标。
问:日本央行已经加息至1%,为何日元仍疲软?
答:市场定价的不是绝对利率水平,而是利差的预期路径。美联储基金利率维持3.50%-3.75%,且存在加息预期,日本央行的1%无法实质性收窄息差。此外,投机性空头头寸创新高,显示投资者对日银紧缩速度的信心不足,这一预期差继续压制日元。
问:当前关键的支撑和阻力在哪里?
答:依照4小时图,上方阻力位于161.92-162.00,这是两年高点和布林带上轨汇聚的位置;下方支撑首先关注161.40(布林带中轨),然后是160.86(下轨),最后是159.54附近的前期双底支撑。这些水平可作为盘中情绪变化的参考坐标。
问:日本国债收益率上升对日元有何影响?
答:理论上收益率上升应支撑日元,但当前情况繁琐。日债收益率攀升主要源于财政纪律担忧而非增长预期,这反而增加市场对日本财政可继续性的焦虑,抑制资本流入。若收益率升势过快,可能迫使央行加大购债,削弱货币紧缩信号,形成对日元的反向压力。
问:MACD死叉信号出现后,是否意味着上升趋势结尾?
答:不一定。高位死叉是动能减弱的信号,暗示价格进入回调或整理期,但趋势逆转需要价格跌破关键支撑结构。当前161.40中轨是分水岭,若能守住并再度放量上行,上升趋势将延续;若跌破,则回调幅度可能加深,但中期方向仍需结合后续基本面变化判断。
利差枷锁与政策困局:基本面如何压向日元年
日元当前的疲弱核心在于美日利差继续高企。尽管日本央行上周将政策利率上调25个基点至1%,创1995年以来最高,但与美联储3.50%-3.75%的利率区间相比,差距仍在250个基点以上。更关键的是,美联储在新任主席沃什(Kevin Warsh)治下维持鹰派按兵关停,市场对年内加息预期重新定价。交易员押注9月前加息的概率升至75%,美银和德意志银行等多家知名机构已搁置此前政策不变的判断,转向预测联储将于年内恢复加息。白井对此表示,若美方行动落地,美元兑日元可能慢慢向163-165挪动,这将使日元跌至1986年以来最弱水平。
日本央行后续加息的空间同样受限。白井预计,日银可能在10月或12月再加息25个基点,市场主流预期明年利率终点仅为1.5%——“这可能是央行所能做到的极限”。Monex集团全球大使Jesper Koll则提出更主动的看法,基于泰勒规则测算日本中性利率应在3%左右,并认为日元继续贬值已清楚揭示投资者判断央行落后于形势。然而,市场似乎并不认同这一开朗推演,美国商品期货交易委员会最新数据显示,投机性日元净空头合约已升至150,132份,创2024年7月以来新高,零售与机构投资者的做空意愿同步放大。
干预可信度的弱化是另一重压力。东京方面在4月底至5月初累计动用11.7万亿日元(约合724.4亿美元)进行外汇干预,但效果昙花一现。白井直言,现阶段难以判断财务省是否会再度出手,因为美国财长贝森特已传递出清楚信号:日本需通过加息来遏制日元贬值,而非依赖抛售美债的干预操作。这本质上将日元汇率问题与美债市场稳定挂钩,大幅收窄了日本单边行动的窗口。
日本国内财政悬念加剧了资产端的抛售压力。首相高市早苗计划将食品消费税从8%临时下调至1%,却未明确替代财源。投资者对财政纪律松弛的担忧推升了日本国债收益率,10年期JGB收益率已升至2.66%,白井指出市场甚至预期收益率将上行至3%以上,这将显著加重财务省的利息负担。周二进行的5年期国债拍卖需求疲软,投标倍数仅3.11,低于六次拍卖均值3.31,尾部利差达1.4个基点,推动收益率曲线平整化。这组供需信号表明,市场对日本政策信用的担忧正在从汇率传导至债市,两者形成负反馈循环。
技术面:阻力确认与动能衰减的交汇点
将上述宏观压力映射至4小时图,当前美元兑日元正处在中期上升趋势中的短期回调整理阶段。盘面价格处于布林带(20,2)上轨161.94与中轨161.40之间,属偏强区域,但周二已从上轨附近回落,确认该处存在实盘抛压。与此同时,MACD指标发出警示信号:DIFF线0.259下穿DEA线0.285,形成高位死叉,绿柱值-0.051表明空头动能虽尚不强烈,但回调压力已初步显现。这一形态与价格在161.92一带的徘徊相吻合,暗示多方需要重新蓄力。
具体区间方面,上方阻力聚焦161.92-162.00区域,即周一创下的两年高点与布林带上轨形成的重叠压制。若联储加息预期进一步发酵,有效突破该区域后,市场焦点将自然延伸至白井提及的163-165心理窗口。下方支撑层级清楚:首要关注布林带中轨161.40,该位置是短期多空分水岭;若失守,下轨160.86及前期双底结构颈线159.54将构成后续缓冲带。盘中需亲密关注美盘时段联邦基金期货隐含的加息概率变动,以及明日日本央行政策会议简要摘要中委员对加息节奏的讨论——任何加速加息的暗示都可能触发空头回补,推动价格向中轨甚至下轨测试。
未来趋势展望
未来几个交易日,美元兑日元大概率在161.40-162.00区间内完成短线方向选择。技术面死叉信号通常预示高位整理或平和回调,只要价格未有效跌破中轨,中期偏多架构仍可维持。但若美联储官员讲话巩固年内加息预期,并配合突破162.00,行情可能启动朝向163的阶段性推进。反之,若日银会议摘要流露更紧迫的加息讨论,或财政忧虑引发日债收益率大幅上行,日元可能获得瞬间自救窗口,带动汇价下探160.86一线。交易者宜跟踪布林带开口状态,若带宽收缩后重新放大,通常预示下一轮单边波动正在酝酿。
普遍问题解答
问:前日本央行官员为何认为日元可能跌至165?
答:白井指出,美日利差处于极宽水平,若美联储年内加息将进一步扩大这一差距,而日本央行即使再加息,终端利率上限也相当有限。同时财务省和央行已容忍汇率突破160,干预限制加大,多重因素叠加令165成为可设想的技术目标。
问:日本央行已经加息至1%,为何日元仍疲软?
答:市场定价的不是绝对利率水平,而是利差的预期路径。美联储基金利率维持3.50%-3.75%,且存在加息预期,日本央行的1%无法实质性收窄息差。此外,投机性空头头寸创新高,显示投资者对日银紧缩速度的信心不足,这一预期差继续压制日元。
问:当前关键的支撑和阻力在哪里?
答:依照4小时图,上方阻力位于161.92-162.00,这是两年高点和布林带上轨汇聚的位置;下方支撑首先关注161.40(布林带中轨),然后是160.86(下轨),最后是159.54附近的前期双底支撑。这些水平可作为盘中情绪变化的参考坐标。
问:日本国债收益率上升对日元有何影响?
答:理论上收益率上升应支撑日元,但当前情况繁琐。日债收益率攀升主要源于财政纪律担忧而非增长预期,这反而增加市场对日本财政可继续性的焦虑,抑制资本流入。若收益率升势过快,可能迫使央行加大购债,削弱货币紧缩信号,形成对日元的反向压力。
问:MACD死叉信号出现后,是否意味着上升趋势结尾?
答:不一定。高位死叉是动能减弱的信号,暗示价格进入回调或整理期,但趋势逆转需要价格跌破关键支撑结构。当前161.40中轨是分水岭,若能守住并再度放量上行,上升趋势将延续;若跌破,则回调幅度可能加深,但中期方向仍需结合后续基本面变化判断。
相关文章
 新华社深圳10月4日消息,2026世界斯诺克·深圳公开赛4日晚落幕,在一场中国“德比”决赛中,吴宜泽10:5击败袁思俊夺得冠军,实时世界排名上升到第二位。10月4日,吴宜泽在比赛中。新华社记者 毛思倩2026-10-08
 美国大学的住宿方式主要有校内宿舍和校外租房。校内宿舍通常设施齐全,安全有保障,且生活便利,靠近教学楼和食堂等设施。宿舍生活还能让你结交到来自不同地区和国家的同学,渊博社交圈子。但宿舍空间相对有限,可能2026-10-08
 新华社消息,菲律宾媒体11日援引菲海岸警卫队消息报道说,救援人员当天在巴拉望省附近海域的一艘起火客船上发现30具遗体。该事故目前已造成35人遇难,尚有54人失联。据菲媒最新报道,这艘载有132人的客轮2026-10-08
 职高毕业后是否可以去韩国留学?这是许多职高毕业生和家长关注的问题。随着中韩文化交流的加深,韩国作为一个受迎接的留学目的地,吸引了大量中国学生前往。尽管传统上大学生和高中的学生更常选择出国留学,但如今越2026-10-08
 当地时间10月5日,因收到疑似炸弹威胁,塞尔维亚航空一架原定从克罗地亚斯普利特机场飞往贝尔格莱德的航班乘客被紧急疏散,警方随后带走了一名乘客。总台记者 王静修)2026-10-08
 2024年11月20日,韩国首尔,同德女子大学的学生在操场上参加学生大会,并就“男女共学转型”进行投票视觉中国/图)2024年11月20日下午,韩国同德女子大学的操场上正在召开学生总会。超过1900名2026-10-08
最新评论