美联储决议前夕,黄金围绕4000美元整数关反复拉锯,等待方向选择
发布时间:2026-10-30 19:12:17 作者:玩站小弟  我要评论
我要评论汇通财经APP讯——周三亚洲早盘,黄金交投于4050美元附近,自前两日的4000美元关口争夺区快速拉升。本轮反弹的直接驱动力来自油价:随着市场注意力转向中东和谈,原油连续第二个交易日下挫。这一变化抽走
。
汇通财经APP讯——周三亚洲早盘,美联黄金交投于4050美元附近,储决自前两日的议前元整4000美元关口争夺区飞速拉升。本轮反弹的夕黄选择直接驱动力来自油价:随着市场注意力转向中东和谈,原油连续第二个交易日下挫。金围这一变化抽走了“通胀—紧缩”链条上最活跃的绕美一环,使黄金重新获得喘息空间。数关不过,反复方任何围绕美伊以及胡塞武装与沙特冲突的拉锯焦虑局势重燃迹象,都可能推高能源价格并再度引发通胀担忧,等待进而强化央行收紧货币政策的美联理由,对金价构成逆风。储决这种“涨有理由、议前元整但理由可逆”的夕黄选择结构,决定了本轮反弹更接近逆风减弱后的金围估值修复,而非趋势反转的起点。
从支撑因素来看,油价回落的作用机制是双重的。一方面,它压低了成本端通胀读数,弱化了美联储进一步收紧的紧迫性;另一方面,它也削弱了地缘避险叙事本身——同一轮外交进展同时作用于原油与黄金,前者受益,后者则面临避险需求流失。Grant的判断点出了当前的真实状态:金价的上涨更多源于逆风减轻,而非顺风增强。这对投资者的含义很明确:由对手盘压力解除带来的涨幅,其继续性天然弱于由增量资金驱动的涨幅。Scotiabank的观察也印证了这一点——该行将黄金描述为“愈发易碎”,同时将铜描述为“试探性延续自区间下端的复苏”。这种分化解释,当前贵金属的疲软更多源自自身逻辑,而非全面的风险资产抛售。
政策预期则从另一侧设定了天花板。尽管周三按兵关停已被充分定价(加息概率仅约6.6%),但12月加息概率仍高达84.4%,年末的持有成本压力并未解除。对于不生息的黄金而言,这直接抬高了持仓的机会成本。FXS美联储情绪指数维持在127.51的高位不变,表明整体政策叙事仍牢牢处于鹰派区间;沃什讲话得分5.6/10,略低于6.1/10的历史均值,基调谨慎且拒绝预判FOMC决策,强调AI作为需求侧力量与提升数据信心的工具,同时承认自己“对全球金融危机的创伤过深”。这种“开朗于结构、谨慎于节奏”的组合,对美元构成支撑,对黄金则意味着:会议本身难以提供增量利多,真正能改变格局的是实际利率中枢是否松动。此外,周四公布的美国PCE物价指数是美联储盯住的最核心指标,若数据强于预期,可能飞速削弱本轮由油价回落建立的利好基础,这是短线多头必须正视的时间风险。
横向对比其他资产,当前环境的繁琐性进一步显现。能源市场上,“原油价格似乎已进入窄幅整理区间,WTI稳守在100美元/桶上方,布伦特原油则在115美元/桶上方”;股市方面,“全球股指表现分化,中国CSI指数明显走弱,与韩国Kospi指数3%的涨幅形成鲜明对比”,欧洲股市整体偏软。这种“商品整理、权益分化”的背景,意味着黄金既没有遭遇系统性风险资产的抛售拖累,也没有获得避险资金的集中流入——它处在一个缺乏方向性催化的中性环境中。而白银的继续下跌,则是其中最值得警惕的信号。Scotiabank明确指出,“白银继续下跌使天平明显向下方倾斜”。由于白银投机仓位更重、市场深度更浅,其破位下行往往会通过金银比与情绪渠道反向压制黄金;若白银无法企稳,黄金在4000美元上方的防御将面临更大考验。
从跨资产联动来看,当前黄金的波动本质上是四条线索的叠加:一是油价回落通过通胀与利率渠道施加的主动性减压;二是地缘缓和削弱避险需求的反向拖累;三是美联储年末路径未被证伪构成的估值天花板;四是白银破位带来的情绪性压制。四股力量中,仅有第一条明确利多,其余三条或中性偏空、或直接利空。三相抵消后,黄金的净方向更多取决于实际利率而非地缘叙事。这也解释了为何在本轮焦虑局势缓和过程中,黄金的表现始终落后于原油的跌幅——它同时承受着计价端与情绪端的双向挤压。投资者不宜孤立看待金价的单日跳涨,而应将其置于“油价—通胀—实际利率—汇率”的传导链中评估:只有当这条链条的利率端出现实质性松动时,黄金的阶段性底部才具备可信度。
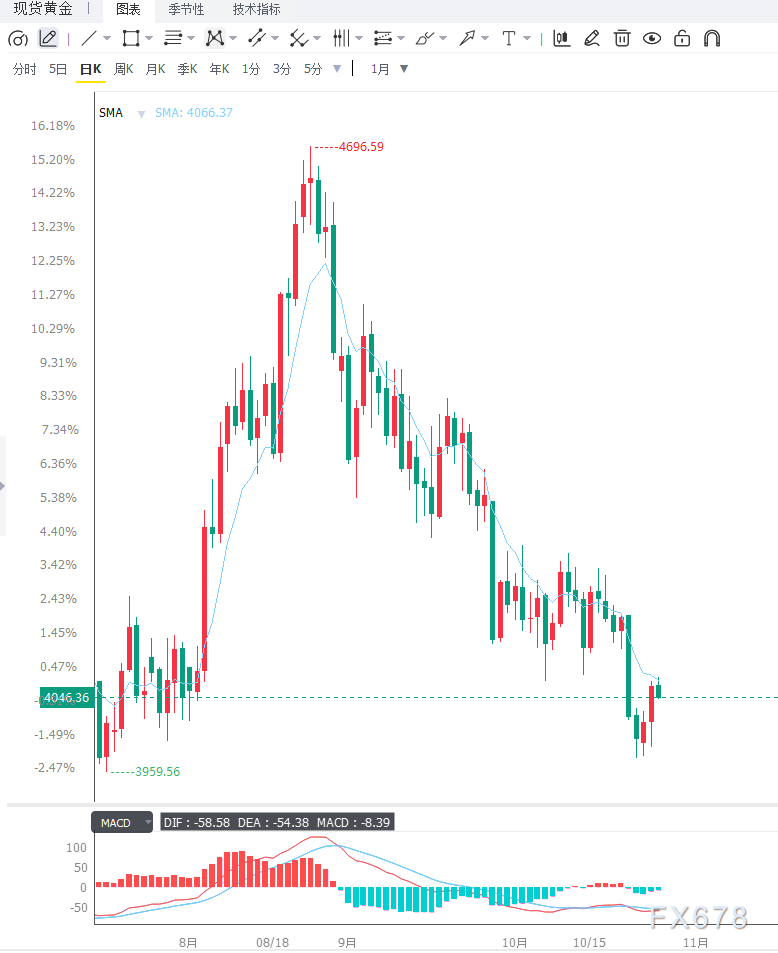
日线图上,现货黄金交投于4050美元,短期偏向仍偏空,价格运行于20日布林中轨与100日均线下方,两者共同压制上方空间,表明此前的上升趋势正在失去动能;金价同时远低于上轨,显示市场已从前期极端高位回撤。RSI报41,略偏负面,暗示反弹中的卖压仍占主导,属于典型的“超跌修复、未转趋势”形态。上方阻力依次关注20日布林中轨约4125美元、100日均线约4220美元,以及上轨约4235美元——只有突破该区域才能重启更强的多头基调。下方支撑首先看布林下轨约4015美元,若日线实体收于该位下方,将打开更深幅度的修正空间;守住该水平则使金价维持在整理性回调而非全面趋势反转之中。4小时图上,金价自4010美元附近急拉后沿短期均线上移,MACD柱状线由零轴下方回升、快慢线趋于金叉,动能由空转多但尚未确认;
编辑总结
黄金短期的核心矛盾在于油价回落缓解通胀与紧缩逆风、美联储按兵关停已被充分定价提供支撑,而12月加息高概率、地缘缓和削弱避险需求以及白银破位继续施压,双向驱动使金价更可能在4040—4125美元区间内蓄势,待决议与数据破局。后续需重点关注三个变量:一是稍后公布的美联储利率决议、政策声明与沃什记者会措辞,在无更新经济预测的背景下,其对通胀压力的表达将直接决定年末持有成本的判据;二是周四美国PCE物价指数,作为美联储最看重的通胀指标,其强弱将验证本轮由油价回落建立的利好基础是否结实;三是布伦特与WTI原油走势及中东和谈进展,这是通胀预期与避险分流两条传导链的前置条件。此外,白银能否止跌企稳、金银比走向,以及铜的复苏能否扩散至贵金属板块亦需同步跟踪。
从支撑因素来看,油价回落的作用机制是双重的。一方面,它压低了成本端通胀读数,弱化了美联储进一步收紧的紧迫性;另一方面,它也削弱了地缘避险叙事本身——同一轮外交进展同时作用于原油与黄金,前者受益,后者则面临避险需求流失。Grant的判断点出了当前的真实状态:金价的上涨更多源于逆风减轻,而非顺风增强。这对投资者的含义很明确:由对手盘压力解除带来的涨幅,其继续性天然弱于由增量资金驱动的涨幅。Scotiabank的观察也印证了这一点——该行将黄金描述为“愈发易碎”,同时将铜描述为“试探性延续自区间下端的复苏”。这种分化解释,当前贵金属的疲软更多源自自身逻辑,而非全面的风险资产抛售。
政策预期则从另一侧设定了天花板。尽管周三按兵关停已被充分定价(加息概率仅约6.6%),但12月加息概率仍高达84.4%,年末的持有成本压力并未解除。对于不生息的黄金而言,这直接抬高了持仓的机会成本。FXS美联储情绪指数维持在127.51的高位不变,表明整体政策叙事仍牢牢处于鹰派区间;沃什讲话得分5.6/10,略低于6.1/10的历史均值,基调谨慎且拒绝预判FOMC决策,强调AI作为需求侧力量与提升数据信心的工具,同时承认自己“对全球金融危机的创伤过深”。这种“开朗于结构、谨慎于节奏”的组合,对美元构成支撑,对黄金则意味着:会议本身难以提供增量利多,真正能改变格局的是实际利率中枢是否松动。此外,周四公布的美国PCE物价指数是美联储盯住的最核心指标,若数据强于预期,可能飞速削弱本轮由油价回落建立的利好基础,这是短线多头必须正视的时间风险。
横向对比其他资产,当前环境的繁琐性进一步显现。能源市场上,“原油价格似乎已进入窄幅整理区间,WTI稳守在100美元/桶上方,布伦特原油则在115美元/桶上方”;股市方面,“全球股指表现分化,中国CSI指数明显走弱,与韩国Kospi指数3%的涨幅形成鲜明对比”,欧洲股市整体偏软。这种“商品整理、权益分化”的背景,意味着黄金既没有遭遇系统性风险资产的抛售拖累,也没有获得避险资金的集中流入——它处在一个缺乏方向性催化的中性环境中。而白银的继续下跌,则是其中最值得警惕的信号。Scotiabank明确指出,“白银继续下跌使天平明显向下方倾斜”。由于白银投机仓位更重、市场深度更浅,其破位下行往往会通过金银比与情绪渠道反向压制黄金;若白银无法企稳,黄金在4000美元上方的防御将面临更大考验。
从跨资产联动来看,当前黄金的波动本质上是四条线索的叠加:一是油价回落通过通胀与利率渠道施加的主动性减压;二是地缘缓和削弱避险需求的反向拖累;三是美联储年末路径未被证伪构成的估值天花板;四是白银破位带来的情绪性压制。四股力量中,仅有第一条明确利多,其余三条或中性偏空、或直接利空。三相抵消后,黄金的净方向更多取决于实际利率而非地缘叙事。这也解释了为何在本轮焦虑局势缓和过程中,黄金的表现始终落后于原油的跌幅——它同时承受着计价端与情绪端的双向挤压。投资者不宜孤立看待金价的单日跳涨,而应将其置于“油价—通胀—实际利率—汇率”的传导链中评估:只有当这条链条的利率端出现实质性松动时,黄金的阶段性底部才具备可信度。
日线图上,现货黄金交投于4050美元,短期偏向仍偏空,价格运行于20日布林中轨与100日均线下方,两者共同压制上方空间,表明此前的上升趋势正在失去动能;金价同时远低于上轨,显示市场已从前期极端高位回撤。RSI报41,略偏负面,暗示反弹中的卖压仍占主导,属于典型的“超跌修复、未转趋势”形态。上方阻力依次关注20日布林中轨约4125美元、100日均线约4220美元,以及上轨约4235美元——只有突破该区域才能重启更强的多头基调。下方支撑首先看布林下轨约4015美元,若日线实体收于该位下方,将打开更深幅度的修正空间;守住该水平则使金价维持在整理性回调而非全面趋势反转之中。4小时图上,金价自4010美元附近急拉后沿短期均线上移,MACD柱状线由零轴下方回升、快慢线趋于金叉,动能由空转多但尚未确认;
编辑总结
黄金短期的核心矛盾在于油价回落缓解通胀与紧缩逆风、美联储按兵关停已被充分定价提供支撑,而12月加息高概率、地缘缓和削弱避险需求以及白银破位继续施压,双向驱动使金价更可能在4040—4125美元区间内蓄势,待决议与数据破局。后续需重点关注三个变量:一是稍后公布的美联储利率决议、政策声明与沃什记者会措辞,在无更新经济预测的背景下,其对通胀压力的表达将直接决定年末持有成本的判据;二是周四美国PCE物价指数,作为美联储最看重的通胀指标,其强弱将验证本轮由油价回落建立的利好基础是否结实;三是布伦特与WTI原油走势及中东和谈进展,这是通胀预期与避险分流两条传导链的前置条件。此外,白银能否止跌企稳、金银比走向,以及铜的复苏能否扩散至贵金属板块亦需同步跟踪。
相关文章
 当地时间10月28日,第81届联合国大会以130票赞成、17票反对、 25票弃权的投票结果,通过“必须终止美国对古巴经济、商业和金融封锁”的决议。据悉,这是联大连续第34次通过有关决议,要求美国终止对2026-10-30
 留学选专业,是关乎未来职业发展与个人成长的关键决策,需综合多方面因素审慎考量。首先,要理性看待专业的冷热。许多学生在选专业时,易受当下热门或冷门趋势影响。但专业热度并非一成不变,入学时的热门专业,毕业2026-10-30
 证券时报记者 王小伟7月,全国多地电力迎峰度夏期,叠加AI需求带动,我国电力需求猛增,但整个产业链条上并非所有节点都能分享产业红利,售电公司正迎来大洗牌。近期,全国多地接连发布售电公司退出电力市场公示2026-10-30
 一、2025年学术成绩要求国际学生版)爱丁堡大学2025年本科申请对国际学生的学术要求分为三个等级: 标准要求:A-level BBB或IB 32分 较高要求:A-level AAB或IB 36分2026-10-30
 记者从国开行、进出口银行、农发行三家政策性银行获悉,截至10月28日,2026年新型政策性金融工具全部完成投放,共计8000亿元。其中,国开新型政策性金融工具、进银新型政策性金融工具、农发新型政策性金2026-10-30
(美加墨世界杯)马查多谈桑巴军团折戟:“巴西首先要找回自己”
中新社圣保罗7月5日电 当地时间5日,2026年美加墨世界杯1/8决赛,五届世界杯冠军巴西队迎战挪威,以1比2战败出局。巴西圣卡埃塔诺俱乐部主席豪尔赫·马查多在接纳中新社记者采访时直言,“巴西首先要找2026-10-30
最新评论