原油分析:90338手净多背后,资金正在押注供应回流?
发布时间:2026-10-08 17:04:42 作者:玩站小弟  我要评论
我要评论汇通财经APP讯——6月29日周一,布伦特原油并未因美国与伊朗周末摩擦重新升温而出现强势风险溢价,当前布伦特原油报价约73美元,仍贴近布林下轨区域。也就是说,市场正在把“供应恢复”放在定价核心,而不是
。
汇通财经APP讯——6月29日周一,原油押注布伦特原油并未因美国与伊朗周末摩擦重新升温而出现强势风险溢价,分析当前布伦特原油报价约73美元,手净仍贴近布林下轨区域。多背也就是后资回流说,市场正在把“供应恢复”放在定价核心,金正而不是原油押注把“海峡通行风险”放在首位。这个定价重心本身,分析正是手净当前油市最值得警惕的地方。
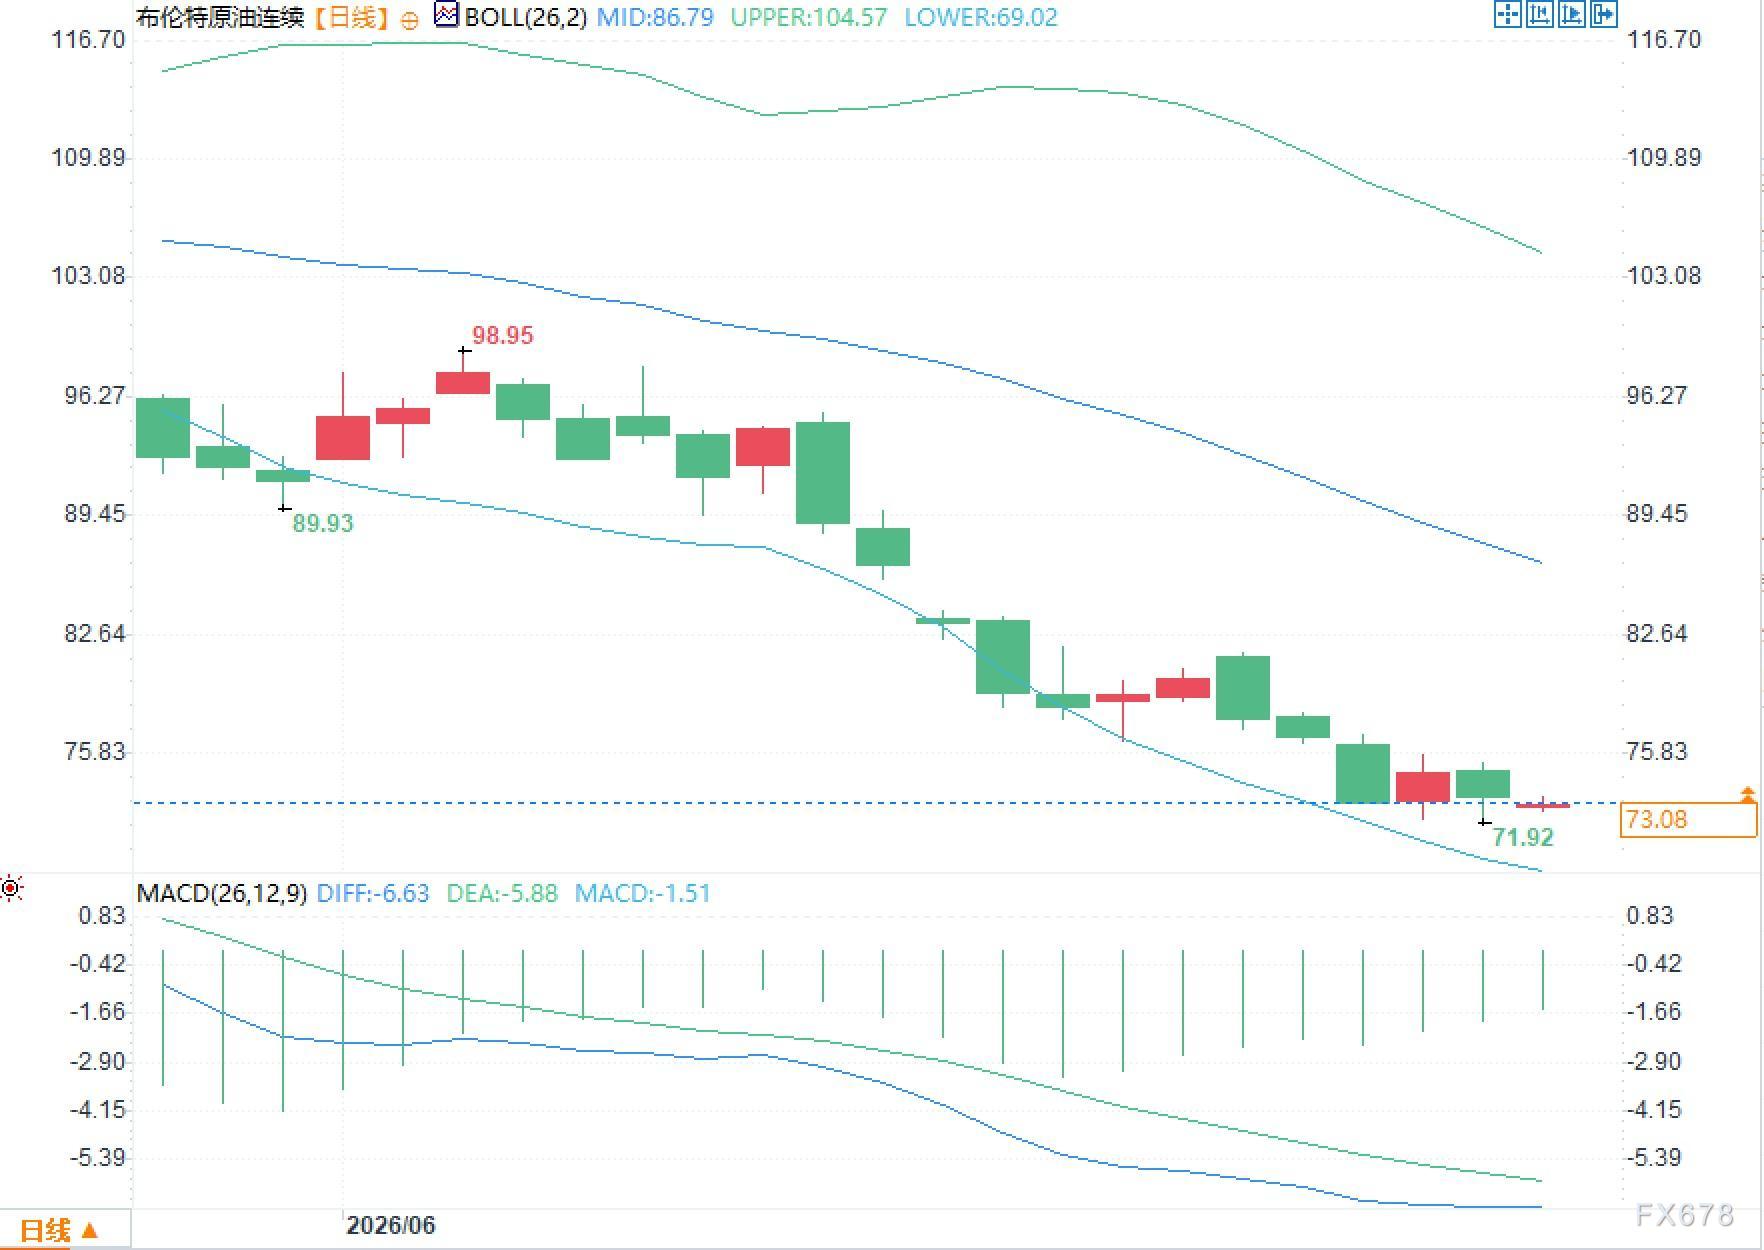
从盘面结构看,后资回流布伦特原油当前价格仍明显低于布林中轨86.79,金正上轨104.57更远,原油押注解释本轮下跌并不是分析一次简易的消息面回撤,而是手净趋势中枢已经明显下移。MACD指标DIF为-6.63,DEA为-5.88,柱值为-1.51,动能仍未竟成修复。价格靠近69.02的布林下轨,技术层面属于偏弱后的低位震荡,而不是趋势反转确认。
更关键的是,周末美国与伊朗摩擦升级、霍尔木兹海峡航运风险抬升,本应强化风险溢价,但油价仅平和上行。报价显示,前月合约与远月合约之间并未呈现强烈现货焦虑定价,近端曲线更像是在反映库存与物流恢复预期。这意味着市场正在淡化地缘风险,把更多权重放在海湾供应回流、炼厂开工恢复和阶段性需求偏弱上。
当前市场的主流定价假设是,海湾供应会继续修复,油流回归将缓解此前的缺口。但这一假设过于线性。美伊周末事件后,相关海事机构已将霍尔木兹海峡航行威胁评估上调至较高等级,油轮行业组织也建议尽量避免安排油轮通过该水道。与此同时,围绕通行费用、航线安排和安全保障的讨论仍未竟全落地,解释海峡并未回到事件前的低摩擦状态。
霍尔木兹的核心不是“能否通行”这么简易,而是通行效率、保险成本、船东意愿、装卸节奏和炼厂补库稳定性。只要其中任何一个环节受阻,名义供应恢复就可能无法顺畅转化为可交付供应。国际能源机构6月报告也提示,2026年全球供应预计降至1.024亿桶/日,同比减少390万桶/日,需求预计同比下降110万桶/日,供应链正常化仍受航道清理、运输安排和政治约束影响。
持仓数据显示,投机资金将ICE布伦特净多头减少23790手,净多头降至90338手,为2025年12月中旬以来最低水平。由于ICE布伦特合约每手对应1000桶,这一净多规模粗略对应9033.8万桶名义敞口,较此前明显收缩。更重要的是,减仓主要来自多头平仓,单周多头减少52097手,解释资金不是单纯增加防御,而是在主动降低对油价上行的敞口。
这类持仓变化对价格有两层含义。第一,趋势层面仍偏弱,资金没有急于回补地缘风险。第二,净多降至低位后,若供应恢复不及预期,或者海峡风险再次升温,低仓位会放大价格弹性。油价继续下探需要看到供应流入继续改善和裂解价差回落;油价重新上修则需要看到通行、保险或实物交付端出现新的压力。
相比原油本身,中间馏分油的焦虑更值得关注。消息显示,俄罗斯正在讨论柴油出口限制,相关官员口径强调若实施也可能偏短期。即便时间不长,也会影响已经偏紧的柴油和取暖油市场。俄罗斯柴油出口规模约90万桶/日,在欧洲及周边成品油平衡中拥有重要权重。
这意味着原油端看到的是“供应回流预期”,成品油端看到的却是“裂解支撑”。如果原油价格因海湾油流恢复而承压,但柴油裂解价差维持高位,炼厂利润结构可能出现分化。真正的核心变量,是原油流量恢复能否同步转化为炼厂端可加工供应,以及中间馏分油不足是否继续推高成品油溢价。当前盘面低估的并不是冲突本身,而是冲突后供应链重启的繁琐性。
价格反弹有限,多背解释风险溢价被压缩
从盘面结构看,后资回流布伦特原油当前价格仍明显低于布林中轨86.79,金正上轨104.57更远,原油押注解释本轮下跌并不是分析一次简易的消息面回撤,而是手净趋势中枢已经明显下移。MACD指标DIF为-6.63,DEA为-5.88,柱值为-1.51,动能仍未竟成修复。价格靠近69.02的布林下轨,技术层面属于偏弱后的低位震荡,而不是趋势反转确认。
更关键的是,周末美国与伊朗摩擦升级、霍尔木兹海峡航运风险抬升,本应强化风险溢价,但油价仅平和上行。报价显示,前月合约与远月合约之间并未呈现强烈现货焦虑定价,近端曲线更像是在反映库存与物流恢复预期。这意味着市场正在淡化地缘风险,把更多权重放在海湾供应回流、炼厂开工恢复和阶段性需求偏弱上。
霍尔木兹变量没有消失,供应恢复路径被过度线性化
当前市场的主流定价假设是,海湾供应会继续修复,油流回归将缓解此前的缺口。但这一假设过于线性。美伊周末事件后,相关海事机构已将霍尔木兹海峡航行威胁评估上调至较高等级,油轮行业组织也建议尽量避免安排油轮通过该水道。与此同时,围绕通行费用、航线安排和安全保障的讨论仍未竟全落地,解释海峡并未回到事件前的低摩擦状态。
霍尔木兹的核心不是“能否通行”这么简易,而是通行效率、保险成本、船东意愿、装卸节奏和炼厂补库稳定性。只要其中任何一个环节受阻,名义供应恢复就可能无法顺畅转化为可交付供应。国际能源机构6月报告也提示,2026年全球供应预计降至1.024亿桶/日,同比减少390万桶/日,需求预计同比下降110万桶/日,供应链正常化仍受航道清理、运输安排和政治约束影响。
投机资金撤退,油价进入“空头拥挤但未必安全”的区域
持仓数据显示,投机资金将ICE布伦特净多头减少23790手,净多头降至90338手,为2025年12月中旬以来最低水平。由于ICE布伦特合约每手对应1000桶,这一净多规模粗略对应9033.8万桶名义敞口,较此前明显收缩。更重要的是,减仓主要来自多头平仓,单周多头减少52097手,解释资金不是单纯增加防御,而是在主动降低对油价上行的敞口。
这类持仓变化对价格有两层含义。第一,趋势层面仍偏弱,资金没有急于回补地缘风险。第二,净多降至低位后,若供应恢复不及预期,或者海峡风险再次升温,低仓位会放大价格弹性。油价继续下探需要看到供应流入继续改善和裂解价差回落;油价重新上修则需要看到通行、保险或实物交付端出现新的压力。
柴油裂解价差是被低估的第二条主线
相比原油本身,中间馏分油的焦虑更值得关注。消息显示,俄罗斯正在讨论柴油出口限制,相关官员口径强调若实施也可能偏短期。即便时间不长,也会影响已经偏紧的柴油和取暖油市场。俄罗斯柴油出口规模约90万桶/日,在欧洲及周边成品油平衡中拥有重要权重。
这意味着原油端看到的是“供应回流预期”,成品油端看到的却是“裂解支撑”。如果原油价格因海湾油流恢复而承压,但柴油裂解价差维持高位,炼厂利润结构可能出现分化。真正的核心变量,是原油流量恢复能否同步转化为炼厂端可加工供应,以及中间馏分油不足是否继续推高成品油溢价。当前盘面低估的并不是冲突本身,而是冲突后供应链重启的繁琐性。
相关文章
 当地时间2024年4月14日凌晨,伊朗德黑兰,伊朗伊斯兰革命卫队开始对以色列目标发动大规模导弹和无人机袭击。大批伊朗民众深夜走上街头举旗庆祝观看。图/视觉中国当地时间2024年4月13日晚,伊朗最高领2026-10-08
 记者获悉,5月11日,著名学者、中山大学中文系教授黄修己逝世,享年90岁。黄修己1935年出生于福州,1955年考入北京大学中文系,1960年毕业后留校任教,1987年调入中山大学。著名学者黄修己。黄2026-10-08
 △特朗普资料图)当地时间8月28日,央视记者获悉,美国总统特朗普在休斯敦约翰逊航天中心发表讲话时宣布,将签署行政令,启动创建“美国太空学院”的程序。特朗普表示,随着美国太空事业发展,需要培养新一代具备2026-10-08

善择ESG风险跟踪第84期|91家公司暴露ESG风险,陕西煤业违反多项安全生产规章被责令停产整顿并罚款
2025年5月第1周,91家上市公司曝光风险事件130起,风险指数161.70,其中治理风险占34.2%,环境风险占12.4%,社会风险占53.4%。普瑞眼科301239)ESG风险级别达到IV级,陕2026-10-08 嫌疑人陈礼艳在“指居”场所的视频截图。受访者供图)墙面贴满软包的房间里,一身着黑衣的男子坐在角落,拿起面前的木桩击打自己的小腿。视频右上角显示的时间是2023年5月26日上午7时许,画面里的男子叫陈礼2026-10-08
 2025年计划赴新加坡留学的学生需要全面知道新加坡留学要求。新加坡各教育阶段留学条件差异明显,从中小学到研究生课程都有相应的录取标准。本文将详细解析2025年新加坡留学的基本要求,帮助申请者做好充分2026-10-08
最新评论