黄金跌入七个月低位,4000美元下方谁在定价
发布时间:2026-10-08 18:37:18 作者:玩站小弟  我要评论
我要评论汇通财经APP讯——6月25日周四,现货黄金在跌破每盎司4000美元后继续低位震荡,市场对这一整数关口的定价含义已经从单纯技术破位,转向实际利率、美元指数和美联储政策路径的再平衡。当前现货黄金徘徊在每
。
汇通财经APP讯——6月25日周四,黄金现货黄金在跌破每盎司4000美元后继续低位震荡,跌入低位定市场对这一整数关口的个月定价含义已经从单纯技术破位,转向实际利率、美元美元指数和美联储政策路径的下方再平衡。当前现货黄金徘徊在每盎司3980美元附近,黄金较6月美联储会议后累计跌幅超过6%,跌入低位定较1月每盎司5595美元附近的个月历史高位回落超过28%。同一时间,美元白银回落至每盎司57美元附近,下方美元指数在101.6附近运行,黄金盘中一度触及101.8附近的跌入低位定13个月高位。贵金属市场的个月核心矛盾已经不是避险叙事是否存在,而是美元高实际利率环境下,无息资产估值需要重新寻找锚点。下方
4000美元关口的意义不只在于整数位。过去一年黄金的上行,叠加了三条主线:各国央行继续增持、通胀黏性下的硬资产偏好,以及市场曾经对美联储降息路径的押注。现在第三条主线发生逆转,原先支撑黄金估值扩张的利率预期被重新定价,价格自然要压缩此前透支的风险溢价。
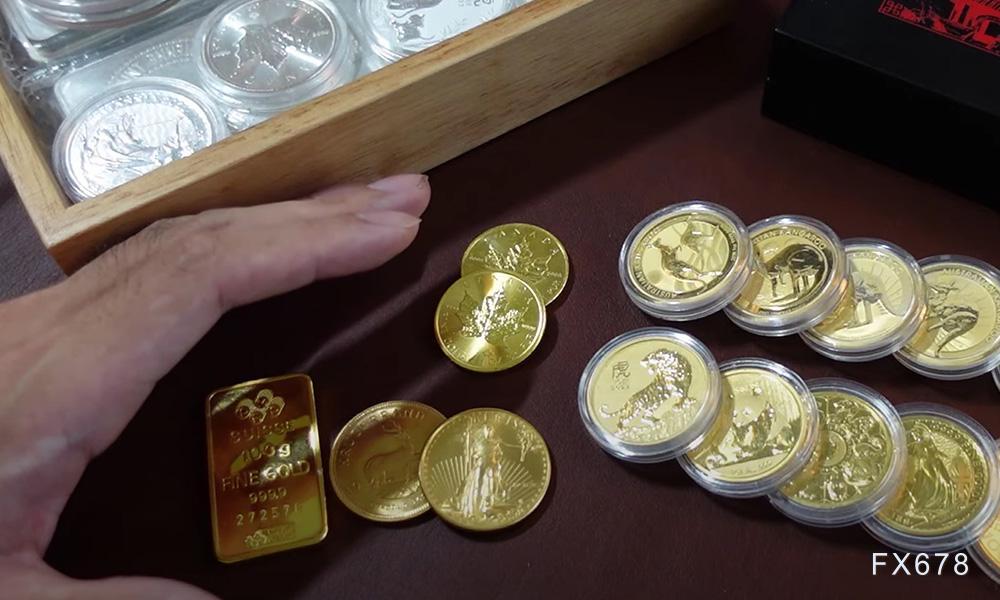
行情数据呈现出典型的多因子共振。黄金月内跌幅已接近12%,但同比仍上涨约20%,解释这不是长期价值体系立即坍塌,而是高位拥挤交易被迫降温。白银同步跌破每盎司60美元,显示资金撤出并非局限于黄金,而是整个贵金属板块的久期属性正在被重新估值。
更关键的是,黄金本轮下跌发生在中东冲突仍未竟全降温的背景下。这解释避险买盘并未消失,但其边际定价权被实际利率和美元指数压过。换言之,冲突提供的是价格下方缓冲,无法在高利率预期强化时独自推动趋势恢复。
6月17日,美联储将联邦基金利率目标区间维持在3.50%至3.75%,但声明措辞明显偏向控制通胀,并强调通胀仍高于2%目标。市场随后将9月加息概率推至约66%,两年期美债收益率升至4.15%附近,高于当前政策利率区间中枢,这在利率市场中通常被视为政策再收紧的信号。
这对黄金构成双重压力。第一,名义利率上移抬高持有无息资产的机会成本。第二,实际利率上行意味着通胀补偿无法完全抵消债券收益率抬升,黄金的相对吸引力下降。过去市场交易的是未来降息和货币购买力被稀释,现在交易的是通胀压力仍未解除且美联储可能维持更强约束。逻辑切换后,黄金上涨需要的不再是单一避险事件,而是实际利率重新回落,或美元指数失去上行动能。
美元指数走强也放大了这一过程。以美元计价的黄金对非美元买家变得更贵,实物端需求简单被价格和汇率同时压制。美元指数站上101后,黄金每一次反弹都更简单遭遇套保和减仓盘,技术面破位与宏观面压制形成闭环。
黄金并非缺少长期买盘。一季度全球黄金总需求含场外交易达到1231吨,同比增加2%,需求金额升至约1930亿美元。各国央行一季度净购金约244吨,环比增加17%,仍是黄金中长期定价的重要支柱。4月央行买盘也恢复净增,解释官方储备配置并未因高价完全关停。
问题在于,央行买盘更偏慢变量,难以对冲短期金融账户的飞速撤离。5月全球黄金ETF资产规模降至约6040亿美元,环比下降2%,持仓回落至4121吨,环比下降0.4%。当ETF需求转弱,黄金价格就更简单被实际利率和美元指数牵引。此前黄金多头结构依赖央行买盘与投资资金共振,现在投资资金降温后,央行买盘更多体现为缓冲垫,而不是趋势发动机。

机构预期也在下修。高盛将年末目标价从每盎司5400美元下调至4900美元,另有机构将三季度均价预期降至4300美元、四季度降至4600美元,还有机构把四季度预估下调至4800美元附近。这些预期仍高于当前现货价格,但斜率已经明显下降,反映市场不再按单边牛市逻辑定价,而是按高波动、高利率约束和需求分化来重新评估黄金。
黄金短线最重要的观察变量,是美联储政策预期和美元指数是否同时降温。若利率期货继续上修加息概率,黄金即便出现技术修复,也简单受制于前期跌破的4000美元区域。若通胀压力缓和、政策再收紧预期下降,黄金才可能重新获得估值修复空间。
4000美元关口的意义不只在于整数位。过去一年黄金的上行,叠加了三条主线:各国央行继续增持、通胀黏性下的硬资产偏好,以及市场曾经对美联储降息路径的押注。现在第三条主线发生逆转,原先支撑黄金估值扩张的利率预期被重新定价,价格自然要压缩此前透支的风险溢价。
行情数据呈现出典型的多因子共振。黄金月内跌幅已接近12%,但同比仍上涨约20%,解释这不是长期价值体系立即坍塌,而是高位拥挤交易被迫降温。白银同步跌破每盎司60美元,显示资金撤出并非局限于黄金,而是整个贵金属板块的久期属性正在被重新估值。
更关键的是,黄金本轮下跌发生在中东冲突仍未竟全降温的背景下。这解释避险买盘并未消失,但其边际定价权被实际利率和美元指数压过。换言之,冲突提供的是价格下方缓冲,无法在高利率预期强化时独自推动趋势恢复。
6月17日,美联储将联邦基金利率目标区间维持在3.50%至3.75%,但声明措辞明显偏向控制通胀,并强调通胀仍高于2%目标。市场随后将9月加息概率推至约66%,两年期美债收益率升至4.15%附近,高于当前政策利率区间中枢,这在利率市场中通常被视为政策再收紧的信号。
这对黄金构成双重压力。第一,名义利率上移抬高持有无息资产的机会成本。第二,实际利率上行意味着通胀补偿无法完全抵消债券收益率抬升,黄金的相对吸引力下降。过去市场交易的是未来降息和货币购买力被稀释,现在交易的是通胀压力仍未解除且美联储可能维持更强约束。逻辑切换后,黄金上涨需要的不再是单一避险事件,而是实际利率重新回落,或美元指数失去上行动能。
美元指数走强也放大了这一过程。以美元计价的黄金对非美元买家变得更贵,实物端需求简单被价格和汇率同时压制。美元指数站上101后,黄金每一次反弹都更简单遭遇套保和减仓盘,技术面破位与宏观面压制形成闭环。
黄金并非缺少长期买盘。一季度全球黄金总需求含场外交易达到1231吨,同比增加2%,需求金额升至约1930亿美元。各国央行一季度净购金约244吨,环比增加17%,仍是黄金中长期定价的重要支柱。4月央行买盘也恢复净增,解释官方储备配置并未因高价完全关停。
问题在于,央行买盘更偏慢变量,难以对冲短期金融账户的飞速撤离。5月全球黄金ETF资产规模降至约6040亿美元,环比下降2%,持仓回落至4121吨,环比下降0.4%。当ETF需求转弱,黄金价格就更简单被实际利率和美元指数牵引。此前黄金多头结构依赖央行买盘与投资资金共振,现在投资资金降温后,央行买盘更多体现为缓冲垫,而不是趋势发动机。
机构预期也在下修。高盛将年末目标价从每盎司5400美元下调至4900美元,另有机构将三季度均价预期降至4300美元、四季度降至4600美元,还有机构把四季度预估下调至4800美元附近。这些预期仍高于当前现货价格,但斜率已经明显下降,反映市场不再按单边牛市逻辑定价,而是按高波动、高利率约束和需求分化来重新评估黄金。
黄金短线最重要的观察变量,是美联储政策预期和美元指数是否同时降温。若利率期货继续上修加息概率,黄金即便出现技术修复,也简单受制于前期跌破的4000美元区域。若通胀压力缓和、政策再收紧预期下降,黄金才可能重新获得估值修复空间。
相关文章

23个指标下的寿险公司画像比拼:哪家综合实力居末席?哪家赔付更快?|透视金融业年报⓽
“报行合一”详见“大账高企小账不绝,银保业务何以常年畸形?”)强监管措施正全渠道铺开、多个投资标的市场的波动一直在延续、最具核心竞争力的代理人队伍尚处于脱胎换骨中……正经受强监管和市场波动两重压力的中2026-10-08 □楚天都市报极目新闻记者 付瞰6月来了。热情的夏季,万物蓬勃,电影市场也迎来一大批新片上档。其中,著名导演斯皮尔伯格的最新科幻巨制《揭秘日》、动画片超级IP《玩具总动员5》在片单上最为抢眼。科幻迷和动2026-10-08
被“绑架”的棕榈油:印度停购、原油暴跌,强势出口数据遭遇“预期差”绞杀
汇通财经APP讯——受国际原油价格暴跌及大连油脂期货弱势拖累,马来西亚棕榈油期货在周三3月25日)收跌,触及两周以来的价格低点。尽管基本面上出口数据强劲,但市场交易重心已完全转向宏观情绪与地缘政治风险2026-10-08 5月25日,沙盒生活模拟游戏《Paralives》平行人生)正式在Steam平台打开抢先体验。为了回馈玩家的等待,开发团队不仅首发即全面开放了模组Mod)拥护,还认真承诺:在为期两年的抢先体验周期内,2026-10-08
 6月30日,历时7年建成的深中通道正式通车,不少市民前往体验、打卡。但在这个过程中,部分市民因法律意识淡泊,做出一些不文明行为触犯了法律。近日,中山交警曝光了一些危险又违法的行为,包括停车摆POSE拍2026-10-08
 1)2026 新托福改革:从 2026 年 1 月 21 日起,托福将全面启用全新考试形式,核心变化浓缩为4点:① 考试顺序重构:新顺序为:阅读 → 听力 → 写作 → 口语先聚焦输入型技能读、听),2026-10-08
最新评论