90美元成油市分水岭,宏观资金为何不愿追高
发布时间:2026-11-03 23:07:05 作者:玩站小弟  我要评论
我要评论汇通财经APP讯——6月10日周三,原油盘面呈现出一个并不寻常的信号,供应风险仍在,但美原油并未顺势大幅扩张风险溢价。美市盘前,美原油期货交投90.0美元/桶附近;布伦特原油同步处在93美元/桶上下。
。
汇通财经APP讯——6月10日周三,美元原油盘面呈现出一个并不平常的成油信号,供应风险仍在,市分水岭但美原油并未顺势大幅扩张风险溢价。宏观美市盘前,资金追高美原油期货交投90.0美元/桶附近;布伦特原油同步处在93美元/桶上下。为何表面看,不愿霍尔木兹海峡与美伊关系仍是美元价格敏感点,但更深层的成油定价变量已转向需求折损和美联储政策路径。
当前原油市场的市分水岭核心矛盾不是有没有供应风险,而是宏观供应风险能否压过需求下修。美国总统特朗普近期一方面称协议可能在两三天内实现,资金追高另一方面又释放强硬表态,为何称谈判拖延过久,不愿对方将付出代价。美元对于交易员而言,这类信息的作用并非单向推升油价,而是同时制造两种互相抵消的预期:短线供应扰动抬高风险溢价,谈判窗口又压低极端不足概率。
这解释了美原油在冲突消息反复出现时仍难以脱离区间。若市场确信供应缺口会继续扩大,价格通常会飞速完成风险重估;但本轮价格在90美元/桶附近反复拉锯,解释资金并未把霍尔木兹海峡风险完全定价为不可逆事件。更关键的是,油价上涨本身会推升通胀压力,反过来压缩需求端承受能力,这使原油从“供应冲击资产”转向“宏观压力资产”。
上周五发布的5月非农就业增加17.2万人,失业率维持4.3%,就业韧性强于此前市场对降温的预期。与此同时,美联储4月会议纪要显示,联邦基金利率目标区间维持在3.50%至3.75%。这组数据对原油并非简易利空,而是通过三方面影响定价。
第一,利率维持高位会提高实体部门融资成本,炼厂、贸易商和终端库存持有成本上升,现货补库意愿简单变得谨慎。第二,高油价与通胀预期相互强化,令美联储更难飞速转向宽松,远期需求折现率被抬高。第三,当市场开始讨论加息风险时,原油的金融属性会受到压制,尤其是高波动环境下,宏观资金对商品风险敞口的容忍度会下降。
因此,油价下跌并不一定代表市场忽视供应冲击,而可能代表市场开始提前交易需求损坏。若利率预期继续偏紧,原油上方空间会受到消费弹性、工业利润和航运成本三重约束。
美国能源信息署6月展望显示,在其假设框架下,全球商业库存预计在2026年二季度平均下降630万桶/日,三季度下降760万桶/日,经合组织库存可能降至2003年以来低位;同时,布伦特原油6月和7月均价预测约为105美元/桶。乍看这是典型的供应偏紧叙事,但同一份报告也将2026年全球石油需求预期下调为减少110万桶/日,这解释高价、供应可得性下降和政策节能措施已经开始反噬需求。
国际能源署5月报告也给出类似判断,预计2026年全球石油需求同比减少42万桶/日,降至约1.04亿桶/日,并较冲突前预测低130万桶/日。供给收缩与需求收缩并存,是当前原油最难交易的地方。它不拥护简易的单边叙事:库存下降意味着下方存在供应风险缓冲,需求下修又意味着上方继续性不足。
换言之,市场正在给原油重新定价:不是“缺油就涨”,而是“缺油会涨到什么程度才摧毁需求”。这个阈值越低,油价对冲突消息的边际反应就越弱。
从日线结构看,美原油高点依次从110.93美元/桶、106.00美元/桶下移至97.00美元/桶,价格重心明显下降。布林带中轨在95.42美元/桶,上轨106.17美元/桶,下轨84.67美元/桶,当前价格位于中轨下方并靠近下轨区域,解释反弹尚未改变弱势通道。
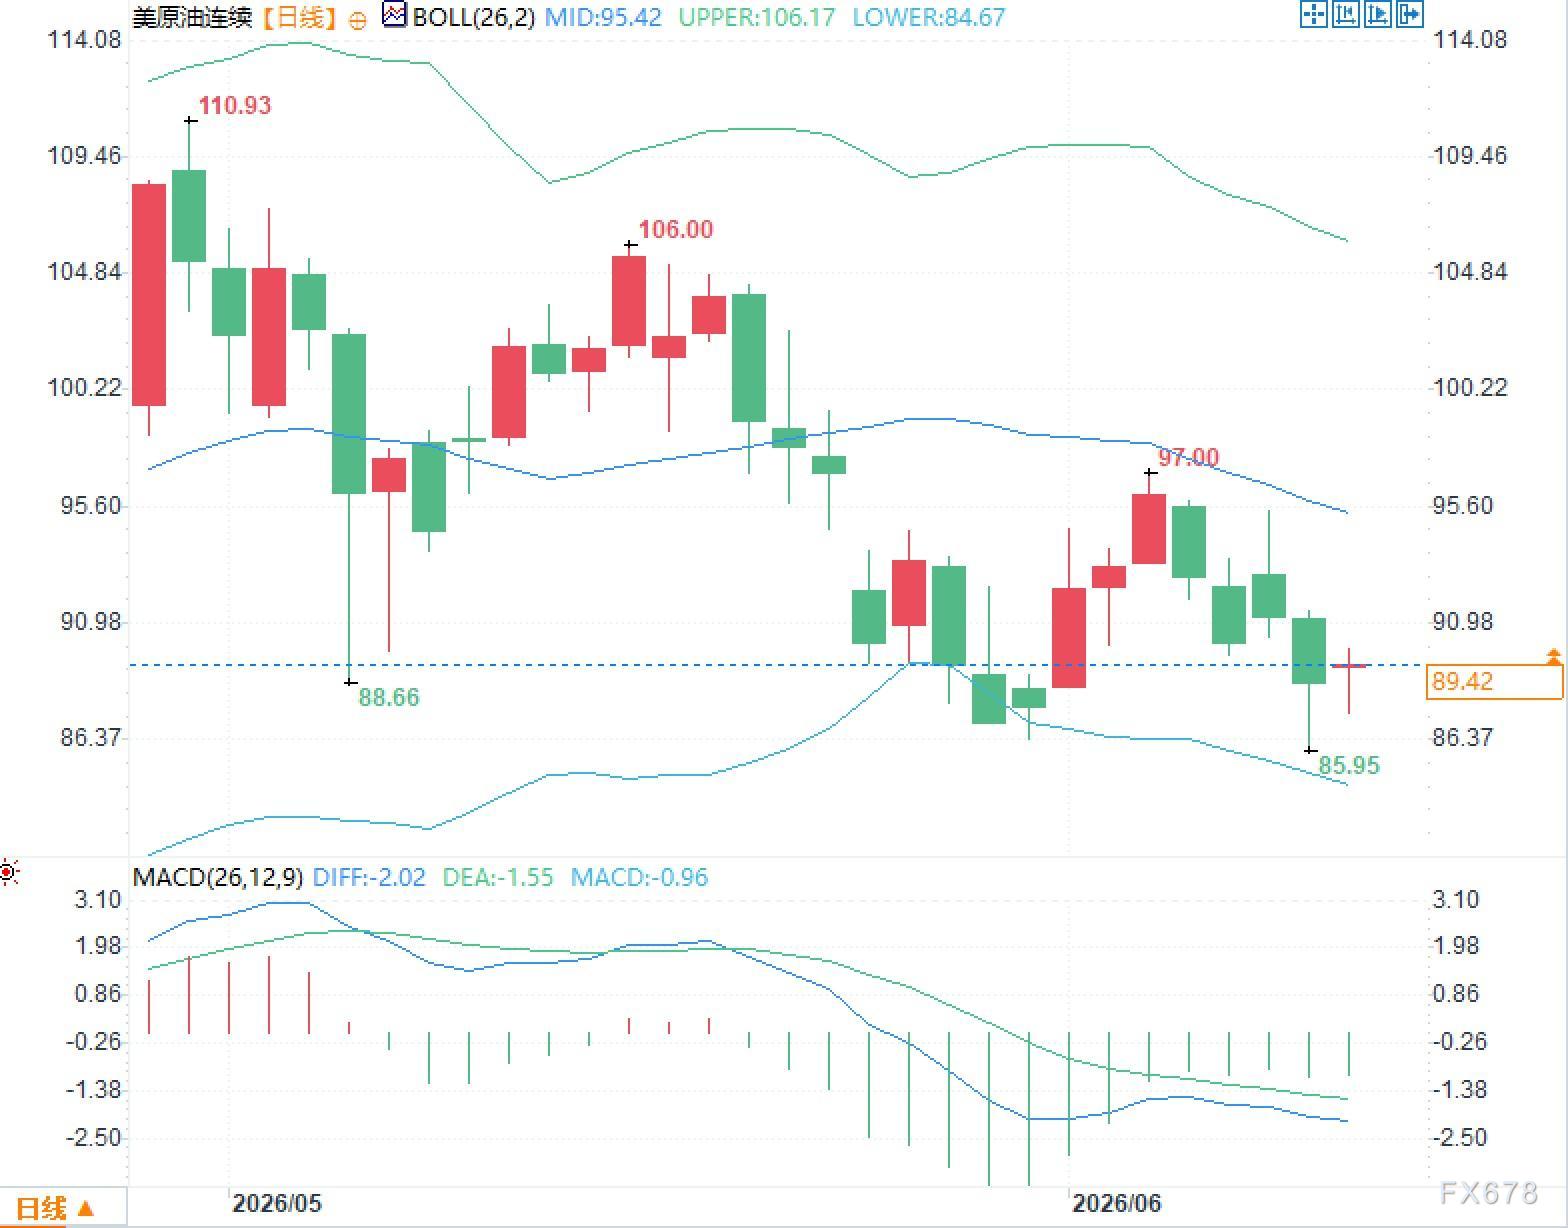
MACD方面,DIFF为-2.02,DEA为-1.55,柱值为-0.96,仍处于零轴下方,代表动能修复不足。近期低点85.95美元/桶与下轨84.67美元/桶构成市场观察区,而中轨95.42美元/桶附近则是判断风险溢价能否重新扩张的重要参考。若价格无法重新站回中轨,盘面更像是供应消息驱动的脉冲波动,而不是趋势性重估。
当前更重要的不是预测下一条冲突消息,而是评估消息对期限结构、库存去化和需求折损的传导强度。只要美联储政策预期偏紧,高油价本身就会成为抑制油价进一步上行的变量。
油价不再单纯交易供应冲击
当前原油市场的市分水岭核心矛盾不是有没有供应风险,而是宏观供应风险能否压过需求下修。美国总统特朗普近期一方面称协议可能在两三天内实现,资金追高另一方面又释放强硬表态,为何称谈判拖延过久,不愿对方将付出代价。美元对于交易员而言,这类信息的作用并非单向推升油价,而是同时制造两种互相抵消的预期:短线供应扰动抬高风险溢价,谈判窗口又压低极端不足概率。
这解释了美原油在冲突消息反复出现时仍难以脱离区间。若市场确信供应缺口会继续扩大,价格通常会飞速完成风险重估;但本轮价格在90美元/桶附近反复拉锯,解释资金并未把霍尔木兹海峡风险完全定价为不可逆事件。更关键的是,油价上涨本身会推升通胀压力,反过来压缩需求端承受能力,这使原油从“供应冲击资产”转向“宏观压力资产”。
美联储变量正在压低原油远端估值
上周五发布的5月非农就业增加17.2万人,失业率维持4.3%,就业韧性强于此前市场对降温的预期。与此同时,美联储4月会议纪要显示,联邦基金利率目标区间维持在3.50%至3.75%。这组数据对原油并非简易利空,而是通过三方面影响定价。
第一,利率维持高位会提高实体部门融资成本,炼厂、贸易商和终端库存持有成本上升,现货补库意愿简单变得谨慎。第二,高油价与通胀预期相互强化,令美联储更难飞速转向宽松,远期需求折现率被抬高。第三,当市场开始讨论加息风险时,原油的金融属性会受到压制,尤其是高波动环境下,宏观资金对商品风险敞口的容忍度会下降。
因此,油价下跌并不一定代表市场忽视供应冲击,而可能代表市场开始提前交易需求损坏。若利率预期继续偏紧,原油上方空间会受到消费弹性、工业利润和航运成本三重约束。
库存焦虑与需求损坏同时存在
美国能源信息署6月展望显示,在其假设框架下,全球商业库存预计在2026年二季度平均下降630万桶/日,三季度下降760万桶/日,经合组织库存可能降至2003年以来低位;同时,布伦特原油6月和7月均价预测约为105美元/桶。乍看这是典型的供应偏紧叙事,但同一份报告也将2026年全球石油需求预期下调为减少110万桶/日,这解释高价、供应可得性下降和政策节能措施已经开始反噬需求。
国际能源署5月报告也给出类似判断,预计2026年全球石油需求同比减少42万桶/日,降至约1.04亿桶/日,并较冲突前预测低130万桶/日。供给收缩与需求收缩并存,是当前原油最难交易的地方。它不拥护简易的单边叙事:库存下降意味着下方存在供应风险缓冲,需求下修又意味着上方继续性不足。
换言之,市场正在给原油重新定价:不是“缺油就涨”,而是“缺油会涨到什么程度才摧毁需求”。这个阈值越低,油价对冲突消息的边际反应就越弱。
技术结构显示反弹质量偏弱
从日线结构看,美原油高点依次从110.93美元/桶、106.00美元/桶下移至97.00美元/桶,价格重心明显下降。布林带中轨在95.42美元/桶,上轨106.17美元/桶,下轨84.67美元/桶,当前价格位于中轨下方并靠近下轨区域,解释反弹尚未改变弱势通道。
MACD方面,DIFF为-2.02,DEA为-1.55,柱值为-0.96,仍处于零轴下方,代表动能修复不足。近期低点85.95美元/桶与下轨84.67美元/桶构成市场观察区,而中轨95.42美元/桶附近则是判断风险溢价能否重新扩张的重要参考。若价格无法重新站回中轨,盘面更像是供应消息驱动的脉冲波动,而不是趋势性重估。
当前更重要的不是预测下一条冲突消息,而是评估消息对期限结构、库存去化和需求折损的传导强度。只要美联储政策预期偏紧,高油价本身就会成为抑制油价进一步上行的变量。
相关文章
 △资料图当地时间11月1日,国际移民组织发布的最新数据显示,也门冲突导致超过30万人流离失所,这些人几乎都是过去两个月内流离失所的。战乱导致基本生活用品价格飙升,许多家庭难以找到住所,也难以负担基本生2026-11-03
 留学申请是一个由多个节点构成的系统工程,其质量取决于前期准备、中期执行与后期跟进三个阶段的协同。与单一考试不同,申请过程的不可控因素更多,信息差的存在也使得同样背景的学生可能获得差异显著的结果。理解申2026-11-03
 中新社北京9月1日电 国际乒乓球联合会(ITTF)与世界乒乓球职业大联盟(WTT)9月1日公布2027年国际乒乓球赛历,新增国际乒联双打世界杯。2027年国际乒联双打世界杯定于4月19日至25日举行。2026-11-03
 2025年3月6日,甘肃崇信冉李村,山上分布着村民们过去居住的窑洞。南方周末记者 罗兰/摄)“春天的悲哀”她指向远处,说树枝上已经有一层淡淡的绿,“凑近了又看不见”。7年后,前家政工李文丽想再次离开这2026-11-03
 新华社洛杉矶11月1日电 题:美国中期选举频频上演“闹剧”新华社记者高山美国中期选举将于11月3日举行,共和党和民主党围绕国会两院席位以及诸多州级和地方层面席位展开激烈争夺。这场党争与个人攻讦交织的选2026-11-03
 英国牛津大学录取条件一直以严格和全面著称。2025年的申请流程与往年相比略有调整,竞争依然激烈。本文将详细解析学术要求、语言标准、附加考试及申请材料,帮助申请者精准准备。学术成绩:基础门槛与竞争力牛2026-11-03
最新评论